
フリーランスエンジニアに予定納税の通知が来たら?減額申請の期限と精算の流れ
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 6月に届く通知の金額が前の年の申告をもとに決まることと、7月・11月の年2回に分けて納める流れ
- 今年の所得が前の年より減りそうなときに、通知された額を減らす手続きがあることと、その届け出の期限
- 先に納めた予定納税額が翌年の確定申告で精算されることと、確定申告書に書く欄があること
6月、税務署から届いた封筒を開けると、「予定納税額の通知書」と書かれていました。前の年は案件が重なって所得が伸びましたが、今年はそのうちの一つが終わり、所得は前の年より少なくなりそうな見込みです。通知された額は、原則として前の年の申告をもとに決まっています。ただし、今年の見込みに合わせて見直す手続きもあります。
▶ あわせて読みたい
・案件を受け始めたら開業届はいつまで?届出と期限の一覧を解説
・2026年税制改正でフリーランスエンジニアの確定申告はここが変わった——基礎控除95万円・少額減価償却40万円未満・経費として認められないNG項目について
・案件の報酬で消費税の免税事業者でいられるのはどんなときか?例外も解説
1. 予定納税の対象と仕組み
確定申告の前に納める所得税の一部
案件が重なって所得が伸びた年は、その分だけ税額も膨らみます。所得税は本来、1年分の所得が確定してから、確定申告でまとめて計算するものです。ただし、前の年の申告をもとにした額が一定の線を超える人には、年の途中で一部を先に納める仕組みが設けられています。
これが予定納税です。対象になるのは、5月15日時点で確定している前の年分の所得金額や税額をもとに計算した「予定納税基準額」が、15万円以上になる人です1。
まず、この基準額に届かなければ、予定納税は発生しません。問われるのは、基準額という一つの線を超えているかどうかです。
通知額のもとは今年ではなく前の年の申告
とはいえ、今年の所得が前の年より少なくなりそうでも、通知される金額はそれだけでは変わりません。予定納税基準額は、原則として、5月15日時点で確定している前の年分の申告納税額が、そのままの額になります1。
つまり、今の案件の様子ではなく、前の年の実績がもとになっています。ただし、一部の所得については、この原則どおりに計算されない例外もあります1。基準額の決まり方を、まず表で見ていきます。
| 項目 | 内容 |
|---|---|
| 対象になる人 | 予定納税基準額が15万円以上になる人1 |
| 基準になる額 | 原則として、前の年分の申告納税額(5月15日時点で確定しているもの)1 |
| 通知の時期 | その年の6月15日まで1 |
| 納める回数 | 年2回、7月と11月に分けて納める1 |
では、この基準額をもとにした通知は、いつ、どのように届くのでしょうか。
2. 通知の時期と、7月・11月の納付
6月15日までの書面かe-Taxでの通知
6月になると、所轄の税務署から予定納税額の通知が届きます。届け方は、書面またはe-Taxのどちらかで、期限はその年の6月15日までと決まっています1。
ただし、通知される金額は、今年の動きを先取りしたものではありません。金額は、前の年分の申告をもとにしています1。
まず見るのは、金額よりも「いつ、何回に分けて納めるか」です。通知が届いたら、ここからの流れを押さえておきます。
7月と11月に納める基準額の3分の1ずつ
予定納税額は、原則として、予定納税基準額の3分の1ずつを2回に分けて納めます1。第1期分は7月1日から7月31日まで、第2期分は11月1日から11月30日までの間に納付します1。
一度に全額を納めるわけではないので、お金の出ていく時期が分かれます。所得が伸びた年も、納め方は変わりません。7月と11月、それぞれの期限が目安になります。
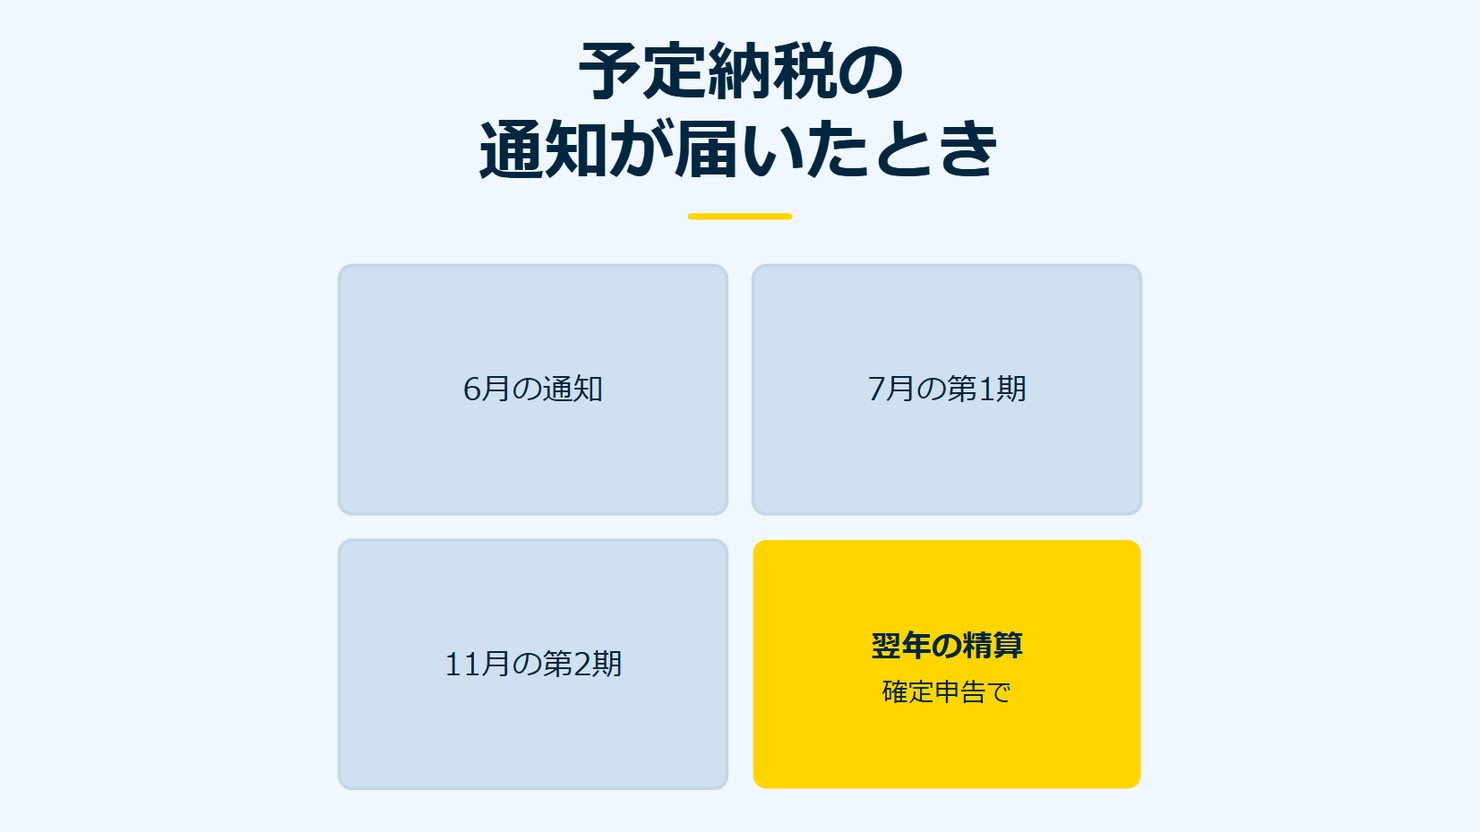
出典:国税庁「予定納税」をもとに作成
ここで、通知が届く時期と、7月・11月という納付の流れが見えてきました。あわせて納めたこの金額が、最終的にどうなるのかも気になるところです。
3. 翌年の確定申告での精算
確定申告の税額から差し引く、先に納めた分
7月と11月に納めた金額は、そこで話が終わるわけではありません。翌年の確定申告では、1年間の所得をもとに計算した所得税額から、すでに納めた予定納税額を差し引いて、納めすぎや不足を精算する仕組みが用意されています1。通知された金額をいったん納めても、最終的な精算はこのあとに残っています。案件がどう動いても、この流れは毎年同じです。
つまり、7月と11月の納付は、1年分の税額の一部をあらかじめ納めておく前払いにあたります。前払いした分がなかったことになるのではなく、確定申告のときにあらためて差し引かれ、実際の税額との差だけが残ります1。前払いした額は、消えてしまうお金ではありません。
案件が一つ終わり、今年の所得の見通しが前の年より下がりそうな場面でも、この計算の流れは変わりません。所得が変われば、確定申告で計算される1年分の税額も変わり、先に納めた予定納税額との差がそのぶん精算に反映されます1。通知された金額を納めたときも、今年の税額との差は確定申告で精算されます。
精算で出る差の向き
この精算で生まれる差は、一方向とは限りません。先に納めた予定納税額が、確定申告で計算した税額を上回っていれば差額が戻り、下回っていれば差額を納めます1。差がどちらに動くかは、その年の所得の動きしだいで変わり、あらかじめ決まっているわけではありません。いま下がりそうに見える所得も、年末までの動きしだいで変わることがあります。
確定申告という区切りがあるため、年の途中で所得の見通しが変わっても、納めすぎや不足をそのままにせず精算できます1。答え合わせは、翌年の確定申告のときにまとめて行われます。ただし、今年の見込みが基準額より少なくなりそうなときの減額の申請には、このあと見るとおり期限があります。
図の作成:Remogu編集部。確定申告で税額を精算する仕組みを整理したもので、金額の大小を示すものではありません
では、納付の期限を過ぎてしまったときは、何が起きるのでしょうか。
次の案件を早めに見ておく →
4. 期限に遅れたときの延滞税
期限の翌日から加わる延滞税
7月と11月、それぞれの納付には期限があります。期限に遅れて納めると、期限の翌日から実際に納める日までの日数に応じて、延滞税が加わります1。通知された金額を納める作業は、金額と期日の両方がそろって完了します。
第1期分と第2期分は、それぞれ別の期限を持ちます。どちらか一方の納付が遅れても、遅れた期分についてだけ、期限の翌日から延滞税がかかります1。もう一方の期限をきちんと守っていても、遅れたほうの期分だけが延滞税の対象として扱われます。
ただし、延滞税の割合の数字はここでは扱いません。気をつけたいのは、期限を1日でも過ぎると、翌日からの日数に応じて延滞税が積み上がっていく点です1。日数がそのまま関わってくるため、遅れが長引くほど負担も増えていきます。
振替納税でも口座残高が不足していれば同じ扱い
一方、振替納税を選んでいれば、期限を意識しなくても自動で引き落とされると考えている人もいるかもしれません。ただし、指定した口座の残高が不足していると、期日に引き落とされず、ふつうの納付が遅れたときと同じ扱いになります1。
振替納税を選んでいる場合は、納付の期日に口座の残高があるかどうかが分かれ目になります。案件の入金と納付の時期がずれる月は、残高を早めに確かめておきます。
第1期・第2期、どちらの期限も、案件の増え減りにかかわらず変わりません。とはいえ、今年の所得の見通しが前の年より下がりそうなときに使える手続きも、このあと見ていきます。期限を守ることと、金額を見直すことは、別の話として考えられます。
5. 見込み額が基準額より少ないときの減額申請
見込み額が通知された基準額を下回るかどうか
その手続きが、予定納税額の減額申請です。案件が一つ終わり、今年の所得が前の年より減りそうなときに、確かめておきたい手続きです。申請の対象になるかどうかを分けるのは、案件の数ではなく、所得の見積もりと基準額との関係です。
本年分の申告納税見積額が、税務署から通知された予定納税基準額よりも少なくなると見込まれるときが、申請できるときとして挙げられています2。見込みという言葉のとおり、年が終わる前の見積もりであり、7月や11月の時点で決まっている数字ではありません。
どのようなときにこの見込みが成り立つのか、資料には複数の例が挙げられています。案件が一つ終わったという事実だけで先の見込みを決めてしまわず、次に挙げる例のどれかに当てはまるかどうかを、自分の今に照らして確かめる材料にできます。
資料に挙げられている区分ごとの例
一つ目は、廃業や休業をした場合です2。事業を、その年のうちにやめたり、一時的に止めたりしたときが、この区分にあたります。
二つ目は、業況不振などのため、本年分の所得が前年分の所得よりも明らかに少なくなると見込まれる場合です2。廃業や休業に至らなくても、この区分にあたるときがあります。ただし、資料の言葉は「明らかに少なくなる」です。
三つ目は、災害などで事業用資産に損害を受けた場合です2。仕事に使う機材や設備に被害が出たときが、これにあたります。
四つ目は、本年分の所得控除額や税額控除額が、前の年より増える場合です。医療費控除を新たに受けるときや、小規模企業共済等掛金控除が増えるときなどが、例として挙げられています2。所得が変わらなくても、控除が増えれば、見積もる税額が下がることがあります。
これらの区分は、それぞれ別の条件として挙げられていて、一つにまとめて見るものではありません。案件が一つ終わったという事実だけで、どれかの区分に当てはまると決まるわけでもありません。挙げられている例を、自分の今と照らし合わせられるように、次の表にまとめます。
| 区分 | 内容 |
|---|---|
| 廃業・休業 | その年のうちに廃業や休業をした場合2 |
| 業況不振 | 業況不振などで本年分の所得が前年分より明らかに少なくなると見込まれる場合2 |
| 災害 | 災害などで事業用資産に損害を受けた場合2 |
| 控除の増加 | 医療費控除を新たに受ける場合や、小規模企業共済等掛金控除が増える場合など2 |
区分ごとの中身が見えたところで、次に気になるのは、この申請をいつまでに出せばよいかです。
6. 減額申請の期限、7月15日と11月15日
申請する期分ごとの提出期間
減額を申請するには、期限内に提出することが前提です。第1期分と第2期分の両方について申請するなら、その年の7月1日から7月15日までに提出します2。
一方、第2期分だけを申請するなら、期間が異なります。11月1日から11月15日までに提出する形です2。7月にはまだ見込みが立たず、秋になってから所得の見通しが変わったときに、この第2期分だけの申請が関わってきます。
つまり、7月の申請と11月の申請は、対象になる期分が異なるため、どちらか一方だけを確かめればよいとは限りません。今年の見込みがいつ変わったかによって、当てはまる期間が変わります。
対象と期間の表と図
それぞれの期限を対象ごとにまとめると、次の表のとおりです。
見込みが立ったら、期限の前に書類をそろえておきます。
| 対象 | 提出する期間 |
|---|---|
| 第1期分・第2期分 | 7月1日から7月15日まで2 |
| 第2期分のみ | 11月1日から11月15日まで2 |
表にした二つの期限を、判断の流れとして図にも整理しました。今年の見込み額が基準額より少ないかどうかと、期間内かどうかという、二段階の分かれ道です。
出典:国税庁「所得税及び復興特別所得税の予定納税額の減額申請手続」をもとに作成
申請書を出せるのは、見込み額と期間の両方がそろったときです。どちらか片方だけでは、この手続きにはあたりません。
今の案件の状況を見ておく →
7. 確定申告書の「予定納税額」欄への記載
通知書の「合計欄の金額」の書き写し
第1期・第2期の納付も、今年の見込みに応じて減額を申請するかどうかの判断も、これで一区切りです。ただし、確定申告にはもう一つ、書く欄が残っています。それが、確定申告書の「予定納税額」欄です。7月や11月にいくら納めたかを思い出すことよりも、この欄への記載を忘れないことのほうが大切です。
書くのは、通知書に記された「予定納税額の合計欄の金額」です。7月と11月に分けて納めた内訳ではなく、通知書に印字されたその合計の数字を、そのまま書き写します。この記載がないと、納める税額が過大に計算されてしまいます3。
通知書と確定申告書は別々の書類ですが、この一点でつながっています。次の図で、通知書の数字が、確定申告書のどの欄に向かうのかを並べてみます。
出典:国税庁「予定納税について」をもとに作成
確定申告で最後に確かめる先は、この欄です。書く数字は、7月や11月の記憶ではなく、手元の通知書で確かめます。案件のやり取りに使う書類とは別に、この一枚は年をまたいで手元に残しておきます。
前払いした額と今年の税額の精算
6月に届いた通知書の金額は、前の年の申告をもとに決まっていました1。案件が一つ終わり、今年の所得の見込みがそれより少なければ、通知どおりに納める以外に、見直す道も残されています。
今年の申告納税見積額が予定納税基準額より少なくなると見込まれるときに使えるのが、ここまで見てきた減額申請です2。期限内に手続きを行えば、通知された金額の見直しを求められます。案件の様子が変わった年ほど、この手続きを思い出してください。
一方、申請をしなかったときも、差が残ったままになるわけではありません。通知どおりに納めた予定納税額は、翌年の確定申告で今年の税額と合わせて精算されます1。
つまり、予定納税は、前の年の申告をもとにした前払いです。確定申告書の「予定納税額」欄に、通知された合計欄の金額を書きます3。この欄に書いた額と今年の税額との差が、確定申告で精算されます1。
8. よくある質問
今年の所得が減りそうなら、通知された額は自動で変わりますか
自動では変わりません。予定納税基準額は、原則として前の年分の申告納税額がそのままの額です1。今年の見込みが基準額より少なくなると見込まれるときは、減額を申請する手続きがあります2。
第2期分だけの減額申請はいつまでに出しますか
第2期分のみの減額申請は、11月1日から11月15日までに提出します2。第1期分と第2期分の両方なら、7月1日から7月15日までです。
予定納税額が今年の税額より多かったときは、どうなりますか
翌年の確定申告で、計算した税額から予定納税額を差し引いて精算します1。先に納めた額が上回っていれば、差額が戻ります。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
納める時期が分かれば、案件の報酬の見通しも立てやすくなります。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「予定納税」(2026年6月・2026年10月確認)
*2 国税庁「所得税及び復興特別所得税の予定納税額の減額申請手続」(2026年・2026年10月確認)
*3 国税庁「予定納税について」(2026年6月・2026年10月確認)