
地震保険料控除は最高5万円|フリーランスエンジニアの確定申告で書く欄と対象の条件を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 対象になるのは地震等損害部分の保険料だけであることと、控除額が年間の支払額に応じて最高5万円まで決まる仕組み
- 控除の対象になる資産は住まいの家屋と生活用動産の2つであることと、平成18年以前の契約に経過措置がある点
- 確定申告書の地震保険料控除の欄に記入し証明書を添付するか提示することと、申告前に確かめる3つの点
確定申告の準備を進めていると、保険会社から地震保険料控除証明書が届きました。封を開けても、確定申告書のどの欄に書けばよいのか、火災保険の分も対象に入るのかがすぐには分かりませんでした。控除の対象は、地震等損害部分の保険料です1。
▶ あわせて読みたい
・【フリーランスエンジニア】生命保険料控除の書き方と上限12万円の仕組み
・フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書
・フリーランスエンジニアの青色申告特別控除は65万円?55万円・10万円になる条件の違い
1. 地震保険料控除の対象は、地震等損害部分の保険料
所得控除の対象になる、地震等損害部分の保険料
保険会社から届いた証明書に記載されていたのは、地震保険料控除という制度に関わる保険料でした1。
特定の損害保険契約等について、地震等損害部分の保険料や掛金を支払うと、一定の金額の所得控除を受けられます1。
この制度を、地震保険料控除といいます1。
地震保険料控除という名前のとおり、対象になるのは保険料や掛金のすべてではなく、地震等損害部分にあたる部分です1。
対象になる契約の条件:地震等の損失のてん補
対象になる契約は、一定の資産を対象とする契約で、地震等による損害によって生じた損失の額をてん補する保険金または共済金が支払われる契約です2。
「てん補する」とは、生じた損失を保険金や共済金で埋め合わせることを指します。
控除の種類は所得控除で、対象は地震等損害部分の保険料や掛金です1。
| 項目 | 内容 |
|---|---|
| 控除の種類 | 所得控除 |
| 対象の保険料 | 地震等損害部分の保険料または掛金 |
| 対象の契約 | 一定の資産について、地震等による損失をてん補する契約 |
対象は、地震等損害部分の保険料や掛金に限られます1。では、契約が対象にする一定の資産とは何を指すのでしょうか。
2. 対象の資産は、住まいの家屋と生活用動産
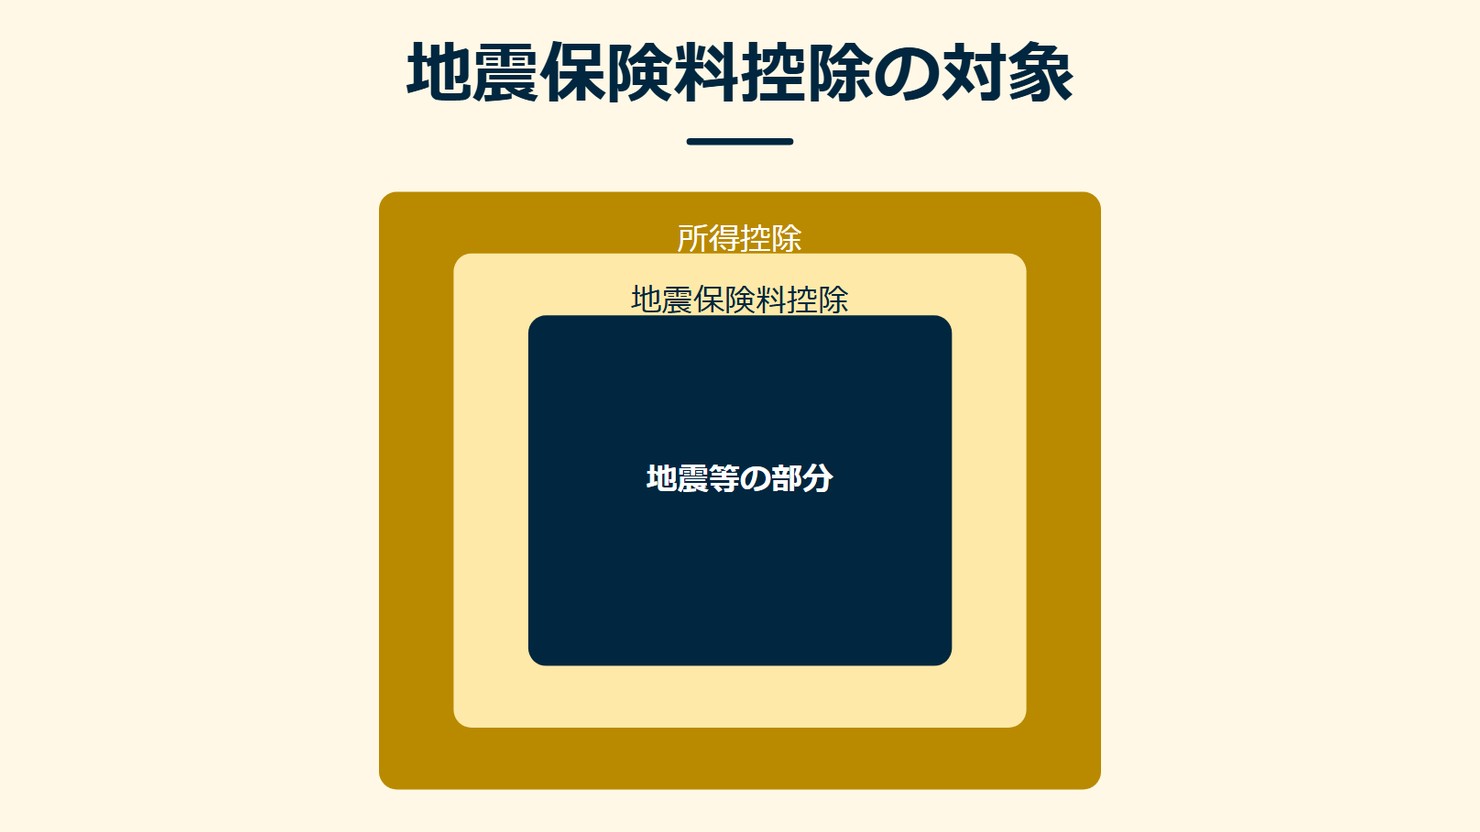
対象になる2つの資産:家屋と生活用動産
地震保険料控除の対象になる資産は、家屋と生活用動産の2つです2。
家屋は、自己や、自己と生計を一にする配偶者その他の親族が所有する家屋で、常時その居住の用に供するものを指します2。
もう一つの生活用動産は、生活に通常必要な家具、じゅう器、衣服などをいいます2。
家屋を所有していないときは、契約が生活用動産を対象にしているかどうかを見ます2。
図の作成:Remogu編集部。地震保険料控除の対象になる資産を整理したもので、統計データではありません
共済の契約も含む、対象の契約
対象になる契約は、損害保険会社の損害保険契約や、農業協同組合などの共済契約に付帯して結ばれるもの、またはその契約と一体になって効力を持つ一つの契約です2。
損害保険会社の契約に限らず、共済の契約もこの対象に含まれます2。
資産の範囲2と、契約の範囲2は、別々に確かめます。
では、控除額はどのように決まるのでしょうか。
3. 地震保険料の控除額は、最高5万円
地震保険料控除の金額は、1年間に支払った保険料の合計額によって決まります1。
年間に支払った地震保険料の合計額が50,000円以下のときは、支払った金額をそのまま控除額とします1。
一方、50,000円を超えるときは、控除額は一律50,000円です1。
支払った金額が50,000円をどれだけ超えていても、控除額はこの一律の金額から変わりません1。
言い換えると、地震保険料控除の金額は、支払った保険料の合計が50,000円に届くかどうかで2通りに分かれます1。
地震保険料とは別に、契約の時期によって控除の扱いが変わることもあるのでしょうか。
リモートで進められる案件を確認する →
4. 旧長期損害保険料の経過措置
平成18年の税制改正と経過措置
平成18年の税制改正では、平成19年分から損害保険料控除という制度が廃止されました1。
ただし、経過措置として、一定の要件を満たす長期損害保険契約等に係る損害保険料は、地震保険料控除の対象にできます1。要件の一つが、平成18年12月31日までに締結した契約であることです1。
この経過措置の対象になる保険料を、旧長期損害保険料といいます1。
支払った金額の区分ごとの控除額
旧長期損害保険料の控除額は、支払った保険料の金額に応じて3段階に分かれます1。
年間の支払保険料の合計が10,000円以下のときは、支払った金額の全額になります1。
10,000円を超え20,000円以下のときは、支払った金額の2分の1に5,000円を加えた額です1。
20,000円を超えるときは、15,000円です1。
出典:国税庁「地震保険料控除」をもとに作成
地震保険料と旧長期損害保険料の両方を支払っているとき、控除額はどのように扱われるのでしょうか。
5. 両方あるときの控除額は、合計で最高5万円
所得税の控除額:それぞれの合計
地震保険料と旧長期損害保険料の両方があるとき、所得税の控除額は、それぞれの方法で計算した金額の合計額です。その上限は、50,000円です1。
一つの契約で地震保険料と旧長期損害保険料の両方を支払っているときは、納税者の選択によって、いずれか一方の控除を受けます1。
住民税(市民税・県民税)の控除額:松江市の案内の例
松江市の案内では、住民税(市民税・県民税)の地震保険料控除は、前年に支払った保険料をもとに計算します3。地震保険料控除額と旧長期損害保険料控除額を、それぞれ別の方法で計算した合計額です3。
松江市の案内では、地震保険料控除額は、支払った保険料が50,000円までは支払額の2分の1、50,001円からは一律25,000円になります3。
旧長期損害保険料控除額は、松江市の案内では、支払った保険料が5,000円までなら全額です3。5,001円から15,000円までは支払額の2分の1に2,500円を加えた額、15,001円からは一律10,000円です3。
松江市の案内では、この2つの控除額を合計し、25,000円を超えるときは25,000円が上限になります3。
両方を支払っているときの上限は、所得税と住民税で異なります。
| 項目 | 所得税 | 住民税(松江市の案内) |
|---|---|---|
| 地震保険料 | 最高50,000円 | 上限25,000円 |
| 旧長期損害保険料 | 最高15,000円 | 上限10,000円 |
| 両方 | 合計で最高50,000円 | 合計の上限25,000円 |
では、確定申告書ではどこに記入すればよいのでしょうか。
自分の状況に合う案件を探してみる →
6. 確定申告書の記入欄と、証明書の添付・提示
地震保険料控除の欄への記入と、証明書類の添付・提示
地震保険料控除を受けるときは、確定申告書の地震保険料控除の欄に記入します1。
記入とあわせて用意するのが、支払金額や控除を受けられることを証明する書類です。書類の代わりに、電磁的記録印刷書面でもかまいません1。
この書類は、確定申告書に添付するか、申告の際に提示します1。
確定申告書等作成コーナーでの入力
確定申告書等作成コーナーでは、「地震保険料控除」から入力します4。
入力は、保険会社から交付を受けた「地震保険料控除証明書」などの資料をもとに行います4。
流れは、控除証明書を受け取る、欄に記入する、添付するか提示する、の3段階です。
出典:国税庁「地震保険料控除」「地震保険料を支払った場合」をもとに作成
申告の前には、何を確かめればよいのでしょうか。
7. 申告の前に確かめる3つの点
契約の内容と、対象になる資産の確認
一つ目は、契約している損害保険や共済に、地震等損害部分の保険料や掛金が含まれているかです1。
控除の対象になるのは、この地震等損害部分の保険料や掛金です1。
二つ目は、保険の対象になっている資産が、家屋か生活用動産かです2。
家屋なら常時その居住の用に供するもの、生活用動産なら生活に通常必要な家具やじゅう器、衣服などです。どちらも、自分や生計を一にする配偶者その他の親族が所有するものが対象です2。
三つ目は、保険会社から交付を受けた「地震保険料控除証明書」などの書類が手元にあるかです4。
確かめることは、契約の内容、対象になる資産、手元の書類の3つです。
| 確かめること | 見る点 |
|---|---|
| 契約の内容 | 地震等損害部分の保険料や掛金を含む契約か |
| 対象になる資産 | 家屋か生活用動産か |
| 手元の書類 | 地震保険料控除証明書があるか |
確かめる順番
確かめる順番は、契約、資産、書類の順です。
図の作成:Remogu編集部。国税庁「地震保険料控除」をもとに、申告の前に確かめる順番を整理したもので、統計データではありません
地震保険料控除は、特定の損害保険契約等に係る地震等損害部分の保険料を支払ったときに受ける所得控除です1。
地震保険料であれば、控除額は最高50,000円です1。
申告するときは、確定申告書の地震保険料控除の欄に記入し、証明する書類を添付するか、申告の際に提示します1。
控除の対象は、地震等損害部分の保険料です。確定申告書の欄に書き、控除証明書を添付するか提示します。
8. よくある質問
地震保険料控除は、所得控除と税額控除のどちらですか
所得控除です1。納税者が地震等損害部分の保険料または掛金を支払ったときに、一定の金額の控除を受けられます1。
一つの契約で両方を支払っているとき、住民税の控除はどちらか一方ですか
松江市の案内では、一つの契約が地震保険と旧長期損害保険の両方に当たるときは、どちらか一方の控除しか選べません3。
証明する書類は、確定申告書に添付する以外の方法がありますか
申告の際に提示する方法があります1。書類の代わりに、電磁的記録印刷書面でもかまいません1。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
控除の書き方を確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「地震保険料控除」令和8年4月1日現在法令等(2026年4月1日・2026年10月確認)
*2 国税庁「地震保険料控除の対象となる保険や共済の契約」令和8年4月1日現在法令等(2026年4月1日・2026年10月確認)
*3 松江市「生命保険料控除、地震保険料控除」松江市の案内(更新日2025年8月6日)(2025年8月6日・2026年10月確認)
*4 国税庁「地震保険料を支払った場合」令和7年分よくある質問(2025年・2026年10月確認)