
こどもNISAはいつから?フリーランスの親が知っておく投資枠と払出しの条件
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 「こどもNISA」が通称であり、資料上はつみたて投資枠の対象年齢を0〜17歳へ広げる拡充であることと、2027年1月以降という開始時期
- 0〜17歳の間は年間投資枠60万円、非課税保有限度額600万円であることと、18歳に達すると成人のつみたて投資枠へ自動的に移ること
- 12歳以降に子の同意と申出書がそろって初めて払出しができる条件と、2023年末に新規開設が終わった旧ジュニアNISAとの違い
確定申告の書類を広げながら、来年小学生になる子どもの進学資金をどう備えるか考えていたときのことです。ニュースに「こどもNISA」の文字が出て、フリーランスエンジニアとして収入に波がある身には、入れたお金を途中で引き出せるのかが真っ先に気になりました。子どもの口座に入れたお金が、必要なときに動かせなくなるのではないか。その不安があるなら、始める前に、引き出せる条件から確かめます。
▶ あわせて読みたい
・【NISAとiDeCoの違い】フリーランスエンジニアが確定申告で控除になる掛金と引き出せる時期
・【児童手当】フリーランスエンジニアの申請は市区町村へ|15日以内の期限と支給額を解説
・個人事業主の保育料はいつの所得で決まる?9月の切り替えと所得割課税額の区分の注意点
1. こどもNISAとは
通称と資料上の呼び方
「こどもNISA」は通称です。財務省の令和8年度税制改正の解説では、つみたて投資枠の対象年齢を0〜17歳に拡充し、年間投資枠と非課税保有限度額を設定すると説明されています1。つまり、別の名前の口座が新しくできるのではなく、つみたて投資枠を使える年齢が子どもの年代まで広がる形です。
ニュースや検索では「こどもNISA」の呼び名が先に目に入りますが、制度を確かめるときは資料の言い方で探すと迷いません。「つみたて投資枠の対象年齢の拡充」が、財務省と金融庁の資料に出てくる言葉です。
拡充のねらい
財務省の解説によると、NISAの拡充は、次世代の資産形成を促進し、長期・安定的な投資を通じて、大学進学等の成人後のライフイベントに伴う必要資金を備えられるようにするためのものです1。子どもの進学資金を考える親にとって、制度の目的が自分の関心と重なっています。
一方で、この記事は商品選びや運用の考え方には触れません。扱うのは、いつから始まり、いくらまで入れられ、いつ引き出せるのかという仕組みの部分だけです。
出典:財務省「令和8年度 税制改正」をもとに作成
では、この仕組みはいつから使えるのでしょうか。
2. いつから始まるのか
2027年1月以降という時期
金融庁の広報誌によると、令和8年度税制改正の大綱では、2027年1月以降、つみたて投資枠の対象年齢を拡充し、0〜17歳の間は年間投資枠60万円、非課税保有限度額600万円とすることが示されました2。始まりの時期は「2027年1月以降」で、いま口座を開いて入れられる制度ではありません。
ただし、広報誌は2026年2月号で、紹介しているのは税制改正の大綱で示された内容です。実際の開始日や口座開設の手順は、金融機関や金融庁の案内で確認します。この記事の資料には、それらは書かれていません。
時期ごとの整理
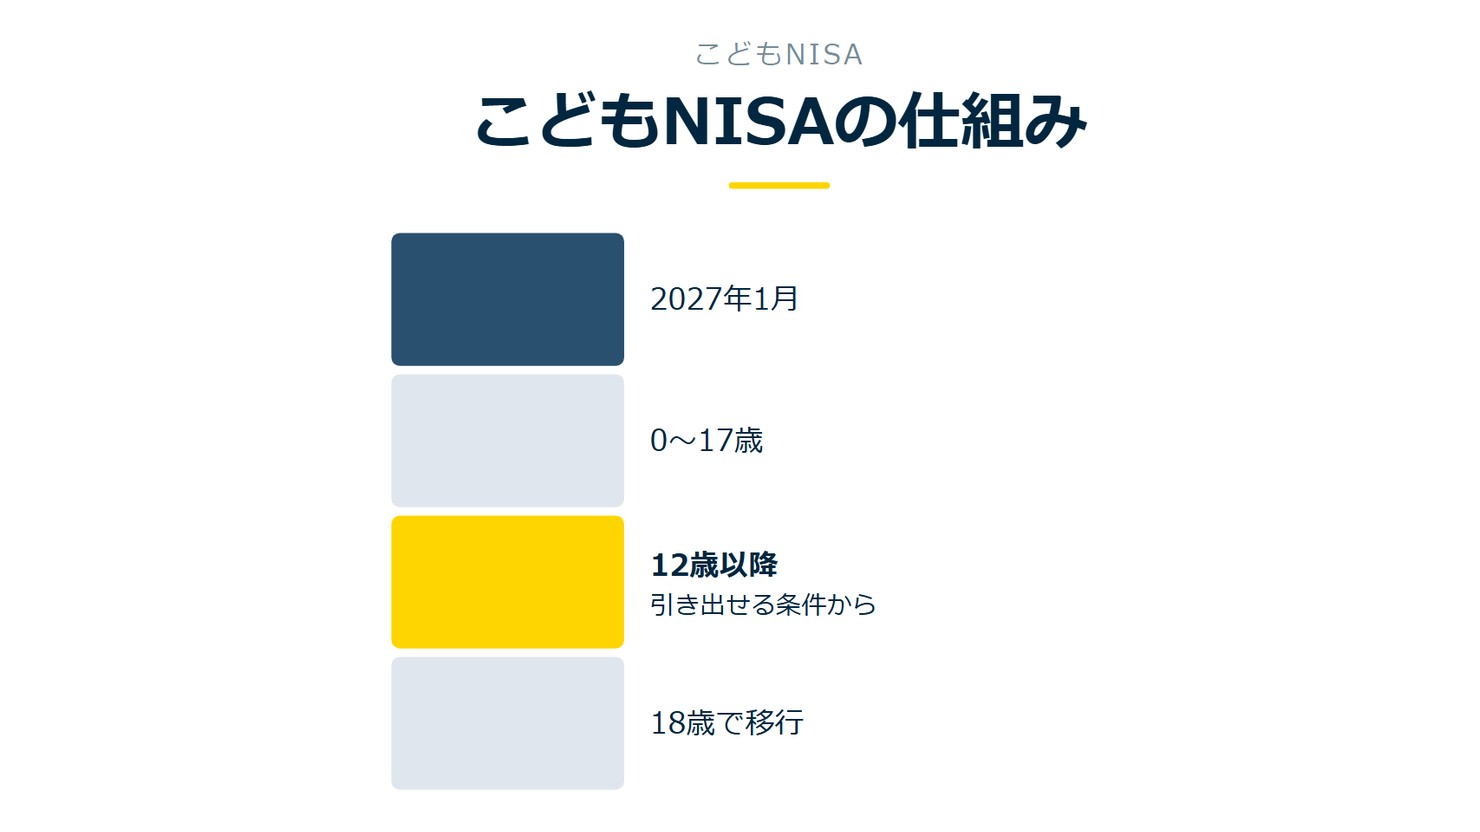
資料から読み取れる内容を、時期と中身に分けて並べます。財務省の解説でも、つみたて投資枠の対象年齢を0〜17歳に拡充することが示されており1、金融庁の広報誌が開始時期を2027年1月以降と紹介しています。
| 時期 | 内容 |
|---|---|
| 令和8年度税制改正 | つみたて投資枠の対象年齢を0〜17歳に拡充し、年間投資枠と非課税保有限度額を設定する |
| 2027年1月以降 | 0〜17歳の間は年間投資枠60万円、非課税保有限度額600万円 |
| 12歳以降 | 子の同意を得た場合にのみ、親権者等による払出しが可能 |
| 18歳に達したとき | 成人のつみたて投資枠へ自動的に移行 |
リモートで参画できる案件を見てみる →
3. 年間投資枠と非課税保有限度額
年間に入れられる額
財務省の解説の表によると、0〜17歳の年間投資枠は60万円です1。1年間に入れられる上限であり、毎年その額を入れる決まりではありません。
収入に波があるフリーランスにとって、上限が示されていることは、家計の見通しを立てるときの目安になります。入れる額そのものは、資料では定められていません。
生涯で積み上げられる上限
もう一つの数字が、非課税保有限度額の600万円です1。年間投資枠が1年ごとの上限なのに対し、こちらは0〜17歳の間に非課税で持てる額の上限にあたります。2つの数字は、役割が違います。
金融庁の広報誌も、2027年1月以降、0〜17歳の間は年間投資枠60万円、非課税保有限度額600万円とすることを紹介しています2。財務省と金融庁の資料で、数字は一致しています。
出典:財務省「令和8年度 税制改正」をもとに作成
数字を確かめたところで、最初の不安に戻ります。入れたお金は、いつ引き出せるのでしょうか。
4. 払出しの条件
12歳以降、子の同意があるとき
財務省の解説によると、12歳以降において、子の同意を得た場合にのみ、親権者等による払出しを可能とします1。「いつでも引き出せる」仕組みではありません。12歳より前は払出しの対象になる時期ではなく、12歳以降でも子の同意が前提です。
たとえば、来年小学生になる子どもの場合、12歳になるまでに年数があります。その間は、引き出さない前提で家計を組む必要があります。
資金の使途と提出する書類
同じ解説によると、払出しの要件は、資金の使途が子のためのものであることです。そのうえで、子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出します1。
つまり、条件は年齢、同意、使途、書類の4つに分かれます。親の判断だけで動かせる口座ではなく、子の意思を示す書面が要る点が特徴です。
| 条件 | 中身 |
|---|---|
| 年齢 | 12歳以降 |
| 子の同意 | 子の同意を得た場合にのみ、親権者等による払出しが可能 |
| 資金の使途 | 子のためのもの |
| 提出するもの | 子が払出しに同意したことを示す書面とともに、親権者等(口座管理者)が申出書を金融機関に提出 |
では、この払出しのルールは、すでに終了した旧ジュニアNISAとどこが違うのでしょうか。
5. 旧ジュニアNISAとの違い
旧ジュニアNISAが終了した経緯
金融庁の広報誌によると、未成年者名義で非課税投資ができる制度として、2016年にジュニアNISAが措置されました。ただし利用実績が乏しかったことから、2023年末をもって新規の口座開設が終了しています2。名前に「NISA」と「子ども向け」の両方が入っていても、いま始まる仕組みは、この旧制度の再開ではありません。
資料が述べているのは、旧制度が措置された年と、新規開設が終わった年、その理由として挙げられた利用実績の点です。なぜ利用が伸びなかったのかという細かな分析までは、この記事の資料に書かれていません。
払出しの扱いの違い
最初の不安に直結する違いは、払出しです。同じ広報誌によると、ジュニアNISAは原則として18歳に達するまで、口座に入れた資金の払出しができませんでした。新しい仕組みでは、一定の要件のもと、12歳以降は払出しが可能になります2。
つまり、資金が動かせる時期が、旧制度の「原則18歳に達するまで」から「12歳以降」へ前倒しされる形です。ただし「一定の要件」が付いており、前の節で見た子の同意や申出書の提出がその中身にあたります。
出典:金融庁「アクセスFSA 2026年2月号」をもとに作成
リモートで参画できる案件を見てみる →
6. 18歳に達したときの扱い
成人のつみたて投資枠への自動移行
財務省の解説の表によると、0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円で、18歳に達すると成人のつみたて投資枠へ自動的に移行します1。区切りは暦の年ではなく、子が18歳に達したときです。
移行は「自動的に」と書かれているため、資料の範囲では、18歳に達した時点で別の口座を開き直す手続きは示されていません。ただし、移行後の枠の大きさや金融機関ごとの扱いは、この記事の資料に載っていません。
年齢ごとの扱いの整理
これまでの節で出てきた年齢を、時期の順に並べ直します。0〜17歳が一つの区間で、その途中の12歳で払出しの扱いが変わり、18歳に達すると別の枠へ移ります。
| 年齢 | 扱い |
|---|---|
| 0〜17歳の間 | 年間投資枠は60万円、非課税保有限度額は600万円 |
| 12歳以降 | 子の同意を得た場合にのみ、親権者等による払出しが可能 |
| 18歳に達すると | 成人のつみたて投資枠へ自動的に移行 |
この表で、始める前に確かめたかった「いつ引き出せるのか」の答えは見えました。次は、収入に波のある働き方の家計と、この条件をどう照らし合わせるかです。
7. 収入に波がある働き方で確かめておくこと
先に確かめる4つの条件
ここから先は、資料の事実を踏まえた書き手の整理です。資料が述べていることではなく、推論であることを断っておきます。
払出しの条件は、年齢、子の同意、使途、書類の4つでした。財務省の解説によると、12歳以降に子の同意を得た場合にのみ払出しが可能で1、使途が子のためであることと、同意を示す書面を添えた申出書の提出が要件です1。収入が月ごとに動く働き方では、手元の資金が薄くなる月があり得るため、この4つをあらかじめ頭に入れておくと、慌てずに済むと考えられます。
とくに年齢の条件は、日々の進め方に影響します。12歳より前に急な出費が生じても、その口座の資金は払出しの対象にならない時期です。生活費や税金の支払いに備える資金は、別の置き場所で用意する前提になります。
家計の見通しと照らす順番
順番は、条件を先にして、家計の見通しをあとにします。年間投資枠の60万円は上限であり、入れる額は決まっていません1。条件を確かめる前に入れる額を決めると、引き出せない期間の長さを見落としやすくなります。
たとえば、案件の切り替わりで収入が空く月が生じる場合、その月の支払いに回せる資金は何か、という問いが先に立ちます。この口座の資金が動かせるのは12歳以降の限られた場面であると分かっていれば、答えは自然に別の資金になります。
出典:財務省「令和8年度 税制改正」をもとに作成
判断は本人と専門家で
財務省の解説は、NISAの拡充の目的を、大学進学等の成人後のライフイベントに伴う必要資金を備えられるようにすることと述べています1。備え方の良し悪しや、いくら入れるかは、この記事では扱いません。家計の状況は人によって異なるため、判断は本人と、金融機関や税理士などの専門家に委ねられます。
最初の場面に戻ります。確定申告の書類を前に、入れたお金を引き出せるのかが気になっていました。答えは、12歳以降で、子の同意と申出書がそろったときです。始める前に、引き出せる条件から確かめます。それが分かれば、年間の収入が動く働き方でも、家計の中に置く場所を落ち着いて決められます。
こうした家計の備えを考える時間は、働く場所に縛られない案件選びとも地続きです。Remogu(株式会社LASSIC運営)の公開情報では、扱う案件の90%以上がフルリモート可能です3。子どもの学びの節目に合わせて暮らし方を組み立てたい人は、案件の探し方の側からも選択肢を広げてみてください。
8. よくある質問
こどもNISAはいつから使えますか
金融庁の広報誌によると、令和8年度税制改正の大綱では、2027年1月以降、つみたて投資枠の対象年齢を拡充し、0〜17歳である間は年間投資枠60万円、非課税保有限度額600万円とすることが示されました2。実際の開始日や口座開設の手順は、金融機関や金融庁の案内で確認します。
途中で引き出せますか
12歳以降において、子の同意を得た場合にのみ、親権者等による払出しが可能です1。要件は、資金の使途が子のためのものであり、子が払出しに同意したことを示す書面とともに、親権者等が申出書を金融機関に提出することです1。
ジュニアNISAと何が違いますか
旧ジュニアNISAは、2023年末をもって新規の口座開設が終了しています2。原則として18歳に達するまで払出しができませんでしたが、新しい仕組みでは一定の要件のもと12歳以降は払出しが可能になります2。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
家計の見通しを立てながら、働き方も自分で選べると安心です。リモートで力を発揮できる案件から探してみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 財務省「令和8年度 税制改正」(2026年・2026年10月確認)
*2 金融庁「アクセスFSA 2026年2月号」(2026年2月・2026年10月確認)
*3 Remogu(株式会社LASSIC運営)公開情報:扱う案件の90%以上がフルリモート可能