
フリーランスエンジニアの交際費と会議費の違い|経費になる範囲と1万円基準の注意点を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 個人事業の交際費が金額ではなく相手方と支出の理由で判断されることと、経費にならない私的な飲食との線引き
- 「1人1万円」の基準が載っているのは法人税のページであることと、会議の茶菓や弁当の扱いの違い
- 領収書のほかに残しておきたい記録の項目と、帳簿や書類を保存しておく期間
案件の打ち合わせが終わり、クライアントと食事をして店を出ました。手元に残ったのは領収書が1枚です。フリーランスエンジニアの交際費は、これを経費にしてよいのか、判断の物差しが分からないまま迷いやすい支出の一つです。先に結論を書くと、交際費は金額ではなく、相手と理由で線が引かれます。
▶ あわせて読みたい
・個人事業主の経費計上のタイミング|フリーランスエンジニアが確かめる債務確定の条件と注意点を解説
・収支内訳書の書き方と注意点|フリーランスエンジニアの白色申告で「太枠」と家事按分を確かめる
・仕入税額控除の要件とは?フリーランスエンジニアが経費で確かめる帳簿と請求書の保存と注意点
1. フリーランスエンジニアの交際費が経費になる基準
必要経費の範囲
交際費が経費になるかを考える前に、必要経費とは何かを確かめます。国税庁のタックスアンサーNo.2210は、事業所得の必要経費として、販売費、一般管理費その他業務上の費用の額を挙げています1。クライアントとの会食や手土産の代金も、この業務上の費用の範囲に収まるかどうかが出発点です。
では、交際費という科目はどう判断するのでしょうか。国税庁の白色申告者向けの決算の手引きは、接待交際費について、相手方やその支出の理由などからみて、事業を営む上で通常必要と認められる金額が必要経費になると説明しています2。判断の材料として名前が挙がっているのは、相手方と支出の理由です。
相手方と理由で見る
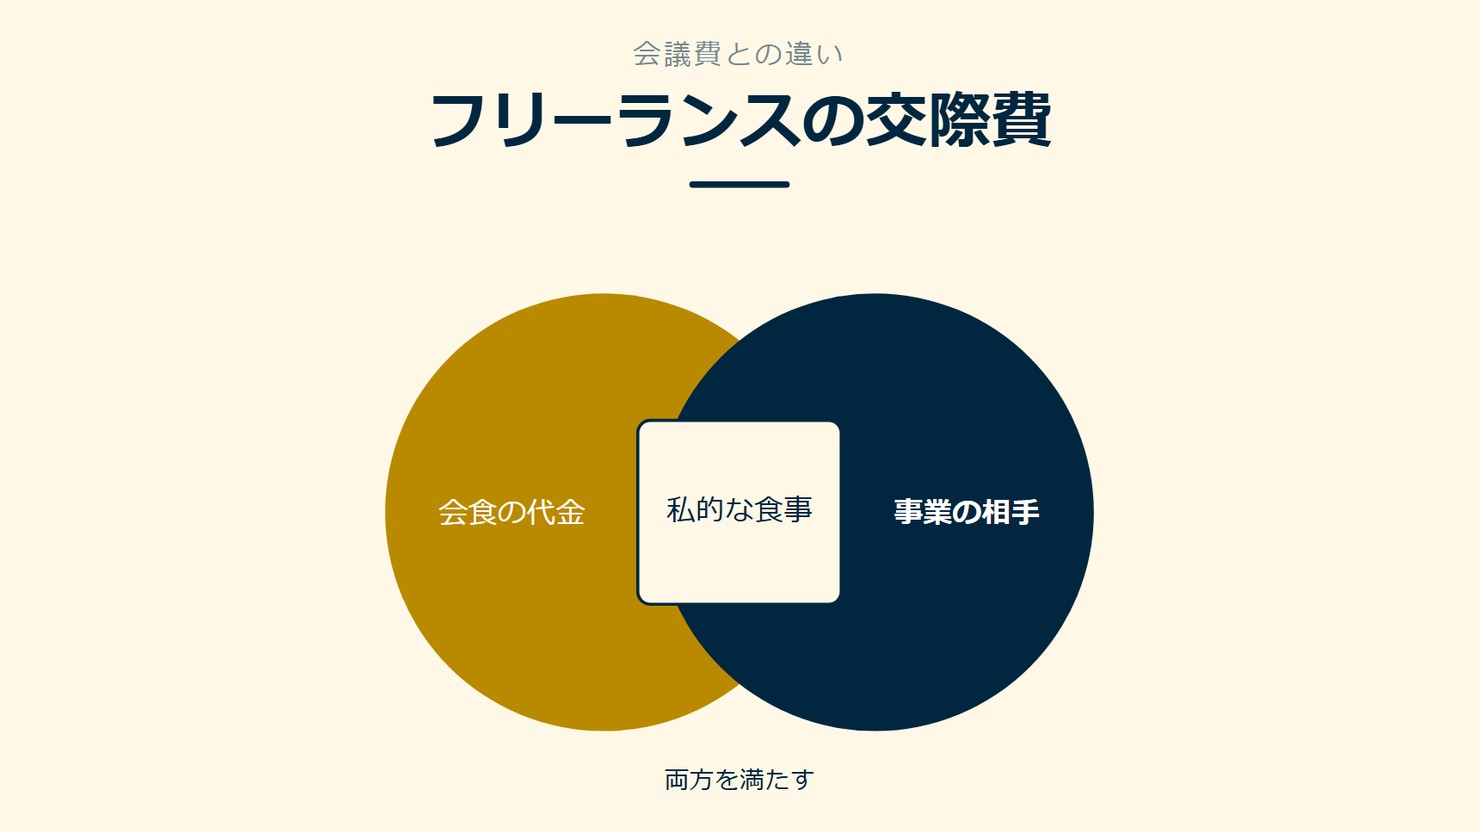
物差しは2つです。1つは相手方で、だれと会ったのかです。もう1つは支出の理由で、何のためにその場を設けたのかです。手引きは金額の上限を示して線を引いているわけではなく、この2点からみて事業に通常必要と認められるかどうかで判断すると書いています2。
たとえば、同じ店で同じ料理を食べても、クライアントとの打ち合わせの延長なのか、私的な集まりなのかで、相手方も支出の理由も変わります。領収書の金額だけでは、この2点は読み取れません。
図の作成:Remogu編集部。国税庁の白色申告者の決算の手引きの記述を整理したもので、統計データではありません
図の重なりが示すのは、相手方と理由の両面から事業に通常必要と言えるかが問われる、という点です。次は、この物差しに当てはまらない支出を見ます。
2. 経費にならない支出
家事上の費用
決算の手引きは、衣料費や食費などの家事上の費用は必要経費にならないと示しています2。自分ひとりで済ませた昼食や、友人との私的な食事は、この家事上の費用の側です。事業と関係のない相手方との食事は、支出の理由の面でも事業に結びつきません。
店や料理が同じでも、手引きが見ているのは食事の中身ではなく、相手方と支出の理由です。私的な飲食と業務の飲食は、この2点で分かれます。
業務と私用が混ざるとき
打ち合わせの前後に、私用の買い物や食事が重なる場面もあります。タックスアンサーNo.2210は、家事関連費のうち必要経費になるのは、取引の記録などに基づいて業務遂行上直接必要であったことが明らかに区分できる場合の、その区分できる金額に限ると示しています1。
つまり、業務の部分と私用の部分を分けて説明できる記録が前提になります。分けられない部分は、必要経費になる金額に含まれません。記録に何を残すかは、第6節で確かめます。
リモートで参画できる案件を見てみる →
3. 交際費という言葉の範囲
言葉が指す4つの行為
交際費という言葉がどこまでを指すのかは、タックスアンサーNo.5265が手がかりになります。同ページは、交際費等を、法人が得意先、仕入先その他事業に関係のある者などに対する接待、供応、慰安、贈答その他これらに類する行為のために支出するものと説明しています3。
4つの語は、接待と供応が飲食などでもてなすこと、慰安が労をねぎらうこと、贈答が品物を贈ることを指します。飲食だけでなく、お礼の品なども範囲に入る言葉です。
エンジニアの場面に置くと
これをエンジニアの場面に置くと、案件の打ち合わせ後の会食や、仕事を紹介してくれた知人へのお礼の品が、行為の種類としては4つの語に近い例です。あくまで例示で、個別の支出がどう扱われるかは、第1節の相手方と理由で見ます。
ただし、このページの対象税目は法人税です3。個人事業の判断基準として書かれているのは、第1節で見た決算の手引きの記述です2。4つの語は範囲をつかむ目安として読み、そこから経費かどうかを直接決めることはしません。
4. 「1人1万円」は法人税の基準
数字が載っている場所
「1人1万円」という金額は、タックスアンサーNo.5265に出てきます。前の節で触れたとおり、このページは対象税目が法人税です3。数字を見かけたときは、どの税目のページに書かれているかをまず確かめたいところです。
同ページは、飲食等のために要する費用で、参加した者の数で割って計算した金額が10,000円以下であるものは、交際費等から除かれると説明しています3。令和6年3月31日以前に支出された費用では、この基準金額は5,000円以下でした3。古い記事に5,000円と書かれていれば、変更前の数字です。
同ページは別に、法人の交際費等の額は原則としてその全額が損金不算入と説明しています3。1万円の線は、この扱いから除かれる飲食費を分ける基準です。
二つの資料の書き方の違い
個人事業の決算の手引きは、接待交際費を相手方と支出の理由からみて、事業を営む上で通常必要と認められる金額かどうかで判断する書き方です2。一方、法人税のページは、参加者1人当たりに割った飲食費が10,000円以下かどうかという線を設けています3。そのうえで、交際費等の額は原則として全額が損金不算入です3。2つの資料は、別の物差しで書かれています。
| 比べる点 | 個人事業の決算の手引き | 法人税のタックスアンサー |
|---|---|---|
| 判断の物差し | 相手方と支出の理由 | 交際費等の範囲(接待、供応、慰安、贈答) |
| 金額の基準 | 事業を営む上で通常必要と認められる金額 | 参加者1人当たり10,000円以下の飲食費は交際費等から除かれる |
| 扱い | 通常必要と認められる金額が必要経費 | 交際費等の額は原則として全額が損金不算入 |
法人の基準が個人事業にそのまま当てはまるのかどうかは、この記事では断定しません。迷うときは、国税庁の資料や税理士、税務署に確かめてください。では、会議のときの飲食はどう区分されているのでしょうか。
5. 会議費との違い
法人税での会議の飲食
打ち合わせで出した飲み物や弁当は、接待の会食と同じ交際費なのでしょうか。タックスアンサーNo.5265は、会議に関連して茶菓、弁当その他これらに類する飲食物を供与するために通常要する費用は、交際費等から除かれると説明しています3。
つまり、同じ飲食でも、会議に関連しているかどうかで区分が分かれます。対象になるのは茶菓や弁当のように、会議の場で通常要する費用です。接待や供応として相手をもてなす飲食とは、並べ方が違います。
この区分は、対象税目が法人税のページに書かれたものです3。個人事業にそのまま当てはまるのかどうかは、この記事では断定しません。
図の作成:Remogu編集部。国税庁タックスアンサーNo.5265の記述を整理したもので、統計データではありません
個人事業で見るところ
個人事業の決算の手引きが接待交際費について挙げているのは、相手方や支出の理由からみて、事業を営む上で通常必要と認められるかという点です2。会議費か交際費かという科目の名前を先に決めるより、この点から見ると整理しやすくなります。
案件の進め方を決める打ち合わせで出した飲み物は、相手方も支出の理由も業務に結びついています。同じ店でも、雑談が中心の食事であれば、支出の理由が事業なのかは別に確かめる必要があります。いずれも判断の軸は、第1節の相手方と理由です。
では、判断のあとに何を残しておけばよいのでしょうか。
登録して自分に合うリモート案件の条件を知る →
6. 残しておく記録
記録の項目
領収書だけでは、相手方と理由は読み取れません。タックスアンサーNo.5265は、飲食等のあった年月日、参加した得意先等の氏名または名称とその関係、参加者の数、費用の額と飲食店等の名称・所在地などを記載した書類を保存している場合に限り、飲食費の規定が適用されると説明しています3。
これは法人の飲食費の規定が求める項目です。個人事業の要件として書かれたものではありませんが、同じ項目で残しておくと、相手方と理由を後から説明しやすくなります。
| 記録の項目 | 書く中身 | 相手方と理由の説明に役立つ点 |
|---|---|---|
| 年月日 | 飲食等のあった日 | どの案件の時期の支出かが分かる |
| 参加者とその関係 | 参加した得意先等の氏名または名称と、その関係 | 相手方が事業に関係する人かを示せる |
| 参加者の数 | 参加した人数 | 私用の同席者と区分する手がかりになる |
| 金額と店名 | 費用の額と、飲食店等の名称・所在地 | 領収書の内容と照らし合わせられる |
支払いから保存まで
記録は、支払った日のうちにメモを残しておくと抜けにくくなります。領収書を受け取り、表の項目をメモし、帳簿へ記録して、書類を保存する流れです。
図の作成:Remogu編集部。国税庁タックスアンサーNo.2080と No.5265の記述を整理したもので、統計データではありません
保存しておく期間
保存の期間は、タックスアンサーNo.2080が示しています。事業所得のある人は、帳簿や書類を5年間、記帳制度に基づいて作成した帳簿は7年間、保存する必要があると説明されています4。白色申告者の記帳・帳簿等保存制度のページに書かれた内容です。
次の節では、確認事項を判断の順番に並べます。
7. 交際費を判断する順番
4つの確認を順に
領収書を手にしたときは、相手方、理由、区分、記録の順に確かめます。最初の2つは、決算の手引きが挙げる判断の材料です2。3つ目は、私用と混ざる支出で業務の部分を分けられるかどうかです1。
図の作成:Remogu編集部。国税庁の資料の記述を整理したもので、統計データではありません
4つ目の記録は、前の節の項目を残すことです。法人の飲食費の規定が求める項目を参考に残しておくと、1つ目と2つ目を後から説明しやすくなります3。
確認の観点と根拠の資料
4つの確認は、それぞれ別の資料の記述に対応しています。表では、どの観点をどの資料で確かめられるかを並べました。
| 観点 | 確かめること | 根拠の資料 |
|---|---|---|
| 相手方 | 事業に関係する人か | 決算の手引き(接待交際費) |
| 理由 | 何のための支出か | 決算の手引き(接待交際費) |
| 区分 | 業務の部分と私用の部分を分けられるか | タックスアンサーNo.2210(家事関連費) |
| 記録 | 年月日・参加者・人数・金額と店名を残したか | タックスアンサーNo.5265(記録の項目)、No.2080(保存期間) |
領収書を手にしたあとで
冒頭の会食の領収書に戻ります。決算の手引きの基準は、相手方と支出の理由から事業に通常必要かどうかを見るものです2。1人1万円という基準は、法人税のタックスアンサーに載っている別の物差しです3。
2つを混ぜずに読めば、領収書の金額より先に、だれと何のために会ったのかを書き残す理由が見えてきます。事務の迷いを片づけたら、次は自分の経験に合う案件を見る一歩です。Remogu(株式会社LASSIC運営)は、リモートワーク案件特化のエンジニアマッチングで、案件の90%以上がフルリモート可能です5。
交際費は金額ではなく、相手と理由で線が引かれます。
8. よくある質問
1人1万円を超える会食は経費にできませんか
10,000円以下という基準が載っているのは、対象税目が法人税のタックスアンサーです3。同ページは、参加者の数で割った金額が10,000円以下の飲食費は交際費等から除かれると説明しています3。
個人事業の決算の手引きが接待交際費について示している判断の材料は、相手方と支出の理由です2。会食の金額だけで経費かどうかが決まる、とは書かれていません。
友人との食事で仕事の話をしたら交際費になりますか
決算の手引きは、食費などの家事上の費用は必要経費にならないと示しています2。友人との私的な食事は、この家事上の費用に当たる場面が中心です。
業務と私用が混ざる場合に必要経費になるのは、業務遂行上直接必要であったことが明らかに区分できる金額に限られます1。相手方と支出の理由からみて事業に通常必要か2、区分できる記録があるかで判断します。
領収書はいつまで残しますか
タックスアンサーNo.2080は、事業所得のある人は帳簿や書類を5年間保存する必要があり、記帳制度に基づいて作成した帳簿は7年間と説明しています4。
白色申告者の記帳・帳簿等保存制度のページの内容です。自分の申告の区分でどの期間が当てはまるかは、国税庁の資料や税務署で確かめてください。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
経費の線引きを整えたら、次は落ち着いて続けられる案件選びです。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「No.2210 必要経費の知識」(2026年・2026年10月確認)
*2 国税庁「決算の手引き」(2025年・2026年10月確認)
*3 国税庁「No.5265 交際費等の範囲と損金不算入額の計算」(2025年・2026年10月確認)
*4 国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」(2026年・2026年10月確認)
*5 Remogu(株式会社LASSIC運営)公開情報:扱う案件の90%以上がフルリモート可能