
フリーランスエンジニアに個人事業税はかかる?職種ではなく事業で決まる仕組みを解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 個人事業税の対象は職種の名前でなく事業の中身で決まることと、業種ごとに税率が分かれるしくみ
- 事業主控除290万円と青色申告特別控除の扱いをふまえた税額の計算手順と、確定申告で申告書の提出が足りる条件
- 税を納める時期は原則8月と11月の年2回であることと、自宅で働く場合の納め先や迷ったときに確かめる先
確定申告を終えて、ようやくひと息ついた夏。そこに届くのが、見慣れない「個人事業税」の納税通知書です。案件はシステム開発や設計が中心なのに、この税はエンジニアの仕事にもかかる話なのかと、通知書を手に戸惑う人がいます。答えは、職種名「エンジニア」では決まりません。
▶ あわせて読みたい
・案件を受け始めたら開業届はいつまで?届出と期限の一覧を解説
・案件の報酬で消費税の免税事業者でいられるのはどんなときか?例外も解説
・2026年税制改正でフリーランスエンジニアの確定申告はここが変わった——基礎控除95万円・少額減価償却40万円未満・経費として認められないNG項目について
1. 法律で定めた事業にかかる、都道府県の税
都道府県が集める税のひとつ
個人事業税は、個人で事業を営む人にかかる地方税です。所得税のように国が集めるのではなく、都道府県が徴収します。事務所や事業所を持たずに自宅で仕事をしている場合も、住んでいる場所の都道府県が課税する側になると定められています1。案件を通して収入を得ている働き方も、この対象から外れているわけではありません。
フリーランスとして案件を受けているエンジニアにとっては、耳慣れない税かもしれません。所得税や住民税とは別に、営んでいる事業そのものに対してかかる税だからです。毎年の確定申告とは別の枠組みの話です。
ただし、すべての事業に一律にかかる税ではありません。法律があらかじめ対象とする事業を区分し、その区分に当てはまる場合だけが課税の対象です。区分の数も税率も一様ではなく、業種によって開きがあります。次に見るのは、この区分がどのように分かれているかです。
3つの事業区分と税率
対象になる事業は、第一種事業・第二種事業・第三種事業の3つの区分に分かれています。区分は業種ごとに割り振られていて、どの区分に入るかによって税率も変わってきます。数だけを見ると細かい線引きに見えますが、エンジニアの仕事に近い名前がある区分から見ていくと、話は追いやすくなります。
第一種事業は37業種で構成されていて、業種名の中には請負業があります。税率は5%です2。第三種事業は30業種で、コンサルタント業やデザイン業などが含まれ、税率はやはり5%です。ただし、あん摩などの医業に類する事業と装蹄師業だけは3%です2。数の多さよりも、名前の近さのほうが、ここでは手がかりです。
このほかにもう一つ、第二種事業の区分もあります2。3つの区分をあわせた業種の一覧の中で、エンジニアの仕事に近い名前が並ぶのは、次の表にまとめた2つの区分です。表では、区分ごとの業種の数と税率、近い名前の業種をあわせて確かめられます。
| 区分 | 業種の数 | 税率 | エンジニアの仕事に近い名前の業種 |
|---|---|---|---|
| 第一種事業 | 37業種 | 5% | 請負業 |
| 第三種事業 | 30業種 | 5%(あん摩等医業に類する事業と装蹄師業は3%) | コンサルタント業・デザイン業 |
表を見ると分かるとおり、税率はどちらの区分も5%が中心です。金額の違いよりも、まず自分が営んでいる事業がどの区分に当てはまるのかのほうが、この税では焦点です。その見分け方を、次の節で確かめていきます。
2. 対象かどうかを決める、職種ではなく事業の中身
決め手は「職種」でなく「事業」
地方税法が個人事業税の対象を線引きする基準は、職種の名前ではありません。課税の対象となる事業かどうかで判断すると定められています3。
つまり、「エンジニア」や「プログラマー」といった呼び方は、業種の一覧には出てきません。見なければならないのは、日々営んでいる事業の中身です。呼び方から入ると、答えにはたどり着けません。
この違いは、言葉で説明されるよりも、実際の例を見たほうが分かりやすくなります。資料に載っている身近な例を、そのまま確かめてみます。
「花屋」の例で見る、職種と業種の違い
資料が挙げているのは花屋の例です。「花屋」そのものは、職種として法律に規定されていません。ですが、花を仕入れて販売する事業だと見れば、物品販売業の業種に当たり、課税の対象です3。
花屋の呼び名から入ると、答えは出ません。仕入れて売る事業の中身まで下りて、はじめて業種の一覧と照らし合わせられるようになっています。
エンジニアの仕事も、同じ順番で見ます。まず職種の呼び名をいったん離れ、実際に営んでいる事業の中身を確かめてから、一覧と照らします。名前より中身を先に見るほうが、遠回りに見えて近道です。
業種の一覧にない「ソフトウェア」の名前
第一種37業種・第二種3業種・第三種30業種、あわせた一覧を見ても、「ソフトウェア」「プログラム」「システム」といった言葉を含む業種名はありません2。
ただし、ここで「だから対象にならない」と決めつけるのは早すぎます。花屋の例のとおり、業種名にない呼び方でも、事業の中身によって別の業種に当たることがあるからです。一覧に名前がないことは、対象外との結論には直結しません。
図1は、この見る順番を整理したものです。職種の名前から入らず、事業の中身を通ってから、一覧に照らす。この順番で確かめます。
図の作成:Remogu編集部。個人事業税の資料をもとに確かめる順番を整理したもので、統計データではありません
3. エンジニアの仕事に近い名前の業種は、請負業・コンサルタント業・デザイン業
名前が近い3つの業種
第一種事業の一覧には、請負業の業種名があります2。第三種事業の一覧には、コンサルタント業とデザイン業の業種名が並びます2。
請負業の税率は5%です2。コンサルタント業とデザイン業の税率も、同じく5%です2。区分は違っても、税率の点ではそろっています。
業務委託で案件を受けるエンジニアの仕事と名前が近い業種は、一覧ではこの3つです。
名前の近さと、当てはまるかどうかの違い
ただし、ここで「エンジニアの仕事は請負業に当たる」と決めるのは早すぎます。近い名前が一覧にあるところまでしか、資料からは読み取れません。
実際にどの業種に当たるかは、日々の仕事の中身によって変わります。名前の近さよりも、事業の実態のほうが、ここでも判断の軸です。機械的には当てはめられません。
迷いが残る場合にどう動くかは、記事の後半で扱う確かめ方につながります。まずは、税率が動く計算のしくみのほうを、先に見ておきます。
自分の経験に近いリモート案件をチェックする →
4. 事業主控除290万円の引き算と、青色申告特別控除の足し戻し
事業主控除290万円の引き算
個人事業税を計算するときは、まず事業の所得から290万円の事業主控除を引きます2。所得の全額に税率がかかるわけではなく、この控除のぶんは先に差し引かれるしくみです。
290万円は、1年を通して事業を行った場合の金額です。事業を始めた期間が1年に満たないときは、月割りの額になります2。始めたばかりの年は、金額が変わります。
青色申告特別控除の足し戻し
一方で、所得税の計算で使った青色申告特別控除は、個人事業税の計算には適用がありません2。所得税の申告でこの控除を受けていても、個人事業税の税額を出すときは扱いが変わります。
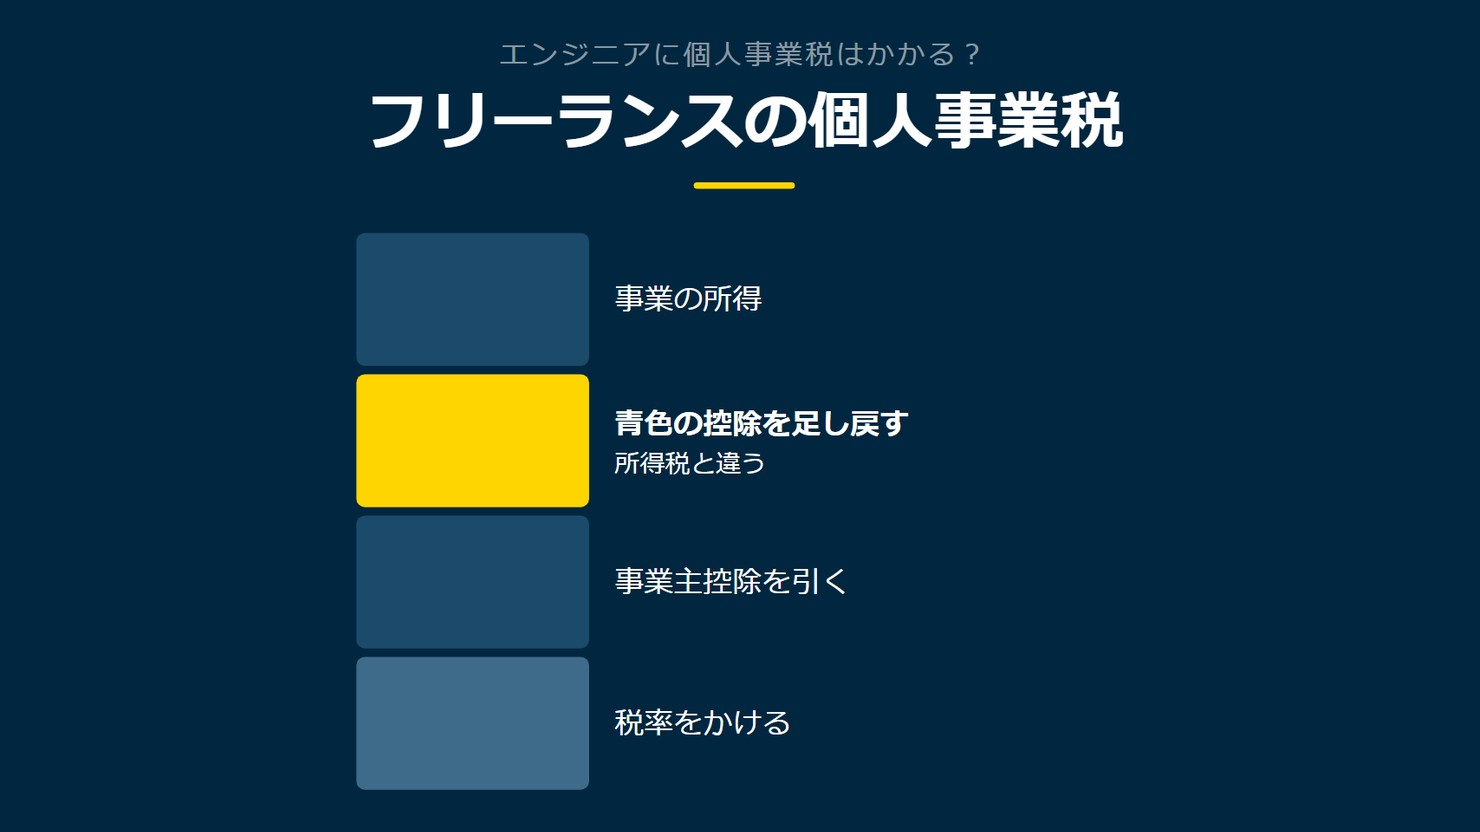
具体的には、所得税の申告で引いていた青色申告特別控除額を、個人事業税の計算ではいったん足し戻したうえで税額を出します2。
税額は、事業の所得に青色申告特別控除額などを足し戻し、家族に払う分の扱いなどの調整をしたうえで、事業主控除額を引いた金額に税率をかけて出します2。式に出てくる項目は、ここで挙げたものが中心です。
| 計算の操作 | 内容 |
|---|---|
| 事業主控除を引く | 事業の所得から290万円を引く。事業を行った期間が1年に満たないときは月割りの額になる |
| 青色申告特別控除を足し戻す | 所得税の計算で使った青色申告特別控除額は、個人事業税の計算には適用がないため、いったん足し戻す |
この記事では、具体的な金額をあてはめた試算はしません。控除の順番と税率の形を知っておくと、次に気になる「自分は申告をしなければならないのか」という問いにも進みやすくなります。
図の作成:Remogu編集部。個人事業税の計算の順番を整理したもので、統計データではありません
5. 個人事業税の申告と、所得税の確定申告の関係
個人事業税の申告書が不要な人
個人事業税にも、申告という場面があります。所得税の確定申告を終えたあとでも、誰もが専用の申告書を用意しなければならないわけではありません。所得税の確定申告書か、個人住民税の申告書をすでに提出している人は、個人事業税の申告書をあらためて出す必要がありません2。
収入金額から必要経費を引いた金額が290万円以下の人も、同じく申告書の提出は不要です2。この290万円という金額は、税額を計算するときに引く事業主控除の額と同じ線引きです。確定申告を終えた時点で所得の見当がついているなら、自分がどちら側に当てはまるかも、あわせて見えてきます。
ここで気をつけたいのは、「申告書を出さなくてよい」ことと、「税が生じない」ことは、同じ話ではない点です。
計算に使われる確定申告書の欄
所得税の確定申告書や、市町村民税・都道府県民税の申告書には、「事業税に関する事項」という欄があります1。個人事業税の申告書をあらためて別に出さなくても、この欄に記した内容が、税額を計算するもとの資料として使われます。
つまり、申告書の提出が不要になるのは、確定申告がその代わりを果たしているからです。事業の中身が対象の業種に当てはまっていれば、税額はそのまま計算され、時期が来れば通知書という形で手もとに届きます。
では、実際に納めるとなったとき、時期や回数はどうなっているのでしょうか。確定申告とは別の暦で動くしくみを、次に確かめていきます。
6. 原則8月と11月の年2回の納付
8月と11月に分ける年2回の納付
個人事業税は、原則として8月(第1期)と11月(第2期)の年2回に分けて納めます2。所得税の確定申告とは別に、届いた納税通知書で納めます。
年税額が1万円以下のときは、8月にその全額をまとめて納めます2。分割して納めるかどうかは金額しだいで決まり、少額であれば一度で完結する形があらかじめ用意されています。
8月に届く納税通知書は、確定申告とは別に、個人事業税の税額を知らせる書類です。
所得税の必要経費になる個人事業税
納めた個人事業税は、所得税の計算では全額が必要経費に入ります4。所得税や住民税は必要経費に含まれませんが、個人事業税はこの点で扱いが異なります。
経費として差し引ける対象が増える点は、日々の帳簿の整理とつながっています。何にいくら使ったお金かを積み上げていく作業の中に、この税もあわせて位置づけられます。
申告の期限から、実際に納める時期までを、1年の流れとして並べたのが次の図です。
図の作成:Remogu編集部。個人事業税を納める時期を整理したもので、統計データではありません
リモートで働ける案件を見てみる →
7. 自宅で働く場合の納め先と、迷ったときの県税事務所への確認
事務所を持たない場合の課税先は、住所地の都道府県
事務所や事業所を構えずに事業を行っている場合、個人事業税は住所または居所がある都道府県が課税すると定められています1。自宅を仕事の場所にしている働き方は、まさにこの形にあてはまります。
案件ごとにクライアントの所在地が変わっても、納める先は自分の住所地の都道府県のままです。
この記事で扱う税率は、標準的な水準として書いています。実際に納める場面で疑問が残ったときこそ、次に見る確かめ方が役立ちます。
迷ったときの確認先は、所管の県税事務所
自分の事業がどの業種に当たるのか、はっきりしないまま通知書を待つのは落ち着かないものです。そんなときの問い合わせ先は、所管の県税事務所です3。
事務所の呼び方は都道府県によって県税事務所・都税事務所・府税事務所などと変わりますが、役割は変わりません。確かめたいことをあらかじめ整理してから連絡すると、やり取りがしやすくなります。
| 確かめること | 手がかりになるもの |
|---|---|
| どの業種として見られるか | 業種の一覧と、日々の事業の中身 |
| どこに納めるか | 事務所の有無と、住所または居所の都道府県 |
| いつ納めるか | 8月と11月に届く納税通知書 |
表の3点が、通知書を受け取る前に確かめる項目です。
図の作成:Remogu編集部。迷ったときに確かめる手順を整理したもので、統計データではありません
個人事業税がかかるかどうかを決めるのは、エンジニアという職種の名前ではありません3。決め手はいつも、日々営んでいる事業の中身のほうです。
自分の事業がどの業種に近いのか、判断に迷う場面は誰にでもあります。そんなときは事業の中身を文書に書き出し、所管の県税事務所に確かめます3。
8月に届く個人事業税の通知書は、慌てて何かを新しく始める合図ではありません。所得税の確定申告書を出していれば、個人事業税の申告書はあらためて出す必要がなく2、確定申告書の「事業税に関する事項」欄が、そのまま計算に使われています1。8月の通知書は、確定申告の続きです2。
8. よくある質問
個人事業税の申告書の期限はいつですか
個人事業税の申告書の期限は3月15日です。ただし、所得税の確定申告書などを出した人は出す必要がありません2。
青色申告特別控除を受けていれば、個人事業税の計算でも引かれますか
個人事業税の計算には適用がありません。所得税の申告で受けていても、税額を出すときは足し戻します2。
申告書を出さなくてよい場合は、個人事業税がかからないということですか
申告書の提出が不要になることと、税がかからないことは別です。所得税の確定申告書を出した人は、あらためて申告書を出さなくてよい扱いです2。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
税の仕組みが分かれば、案件の報酬も落ち着いて見られます。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 兵庫県「個人事業税の手引」自宅で働く人はどこに納めるか(2026年1月・2026年10月確認)
*2 大阪府「個人事業税」請負業は第一種事業(2026年7月・2026年10月確認)
*3 埼玉県「個人事業税」判断は職種の名前ではなく事業の中身(2026年9月・2026年10月確認)
*4 国税庁「必要経費の知識」納めた個人事業税は所得税の必要経費(2026年4月・2026年10月確認)