
【振込手数料】フリーランスエンジニアの報酬から引かれた分の3つの扱いと返還インボイスの条件
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 報酬から差し引かれた振込手数料の扱いが契約関係で3つに分かれることと、扱いごとに残す書類が違うこと
- 売上値引きとして扱うなら1万円未満の返還インボイスは交付が不要になることと、国税庁が示す例の金額の考え方
- 簡易課税や2割特例・3割特例を選んでいる場合は、仕入税額控除の要件としての請求書等の保存が求められないこと
取引先から振り込まれた報酬が、請求した金額より少しだけ少なくなっていました。振込手数料が差し引かれていたのです。インボイスを発行している自分は、この差額について書類を出す必要があるのかが分かりませんでした。振込手数料を売上値引きとして扱うなら、1万円未満の返還インボイスは交付しなくてよいとされています1。
▶ あわせて読みたい
・インボイスの登録は案件にどう関わるのか|確かめる期限と注意点を解説
・フリーランスエンジニアの2割特例はいつまで?令和8年分で終わる期限と3割特例の条件
・みなし仕入率は「第5種」の50%|フリーランスエンジニアの簡易課税の事業区分と計算の仕組み
1. 報酬から振込手数料を引かれたときの3つの扱い
取引先との契約関係による扱いの違い
取引先(買手)が振込手数料相当額を請求金額から差し引いて支払い、自分(売手)がその分を負担する場合があります。この差し引かれた振込手数料をどう扱うかは、取引当事者間の契約関係等によって分けられます1。一律の決まりがあるわけではなく、自分と取引先との間でどう取り決めているかが出発点になります。
扱いによって、あとで出す書類や残す書類が変わります。
売上値引き・代金決済の対価・立替払の3つ
差し引かれた振込手数料の扱いは、大きく3つに分かれます。ひとつは、振込手数料相当額を売上値引きとする扱いです。これは売上げに係る対価の返還等にあたります1。
もうひとつは、振込手数料相当額を、取引先から支払方法の指定に係る便宜を受けた対価とする扱いです1。残るひとつは、取引先が自分に代わって振込手数料を立替払したものとする扱いです1。
3つの扱いを、表1にまとめます。
| 扱い | どういう扱いか |
|---|---|
| 売上値引き | 売上げに係る対価の返還等です1 |
| 代金決済上の役務提供の対価 | 取引先から支払方法の指定に係る便宜を受けた対価です1 |
| 立替払 | 取引先が自分に代わって振込手数料を立替払したものです1 |
どの扱いを選ぶかによって、この先で確かめる手続きが変わってきます。ここから、扱いごとに順番に見ていきます。
2. 売上値引きと1万円未満の返還インボイス
売上値引きと返還インボイスの原則
インボイス発行事業者は、返品や値引きなど売上げに係る対価の返還等を行う場合に、適格返還請求書(返還インボイス)を交付します2。振込手数料相当額を売上値引きとする扱いを選んだときも、この対価の返還等にあたります。
売上値引きとする場合は、原則として取引先に返還インボイスを交付する必要があります1。
振込手数料相当額が1万円未満のときの免除
ただし、対価の返還等に係る税込価額が1万円未満である場合は、返還インボイスの交付義務が免除されます2。一般的には振込手数料相当額は1万円未満になると考えられるので、その場合は交付義務が免除されます1。
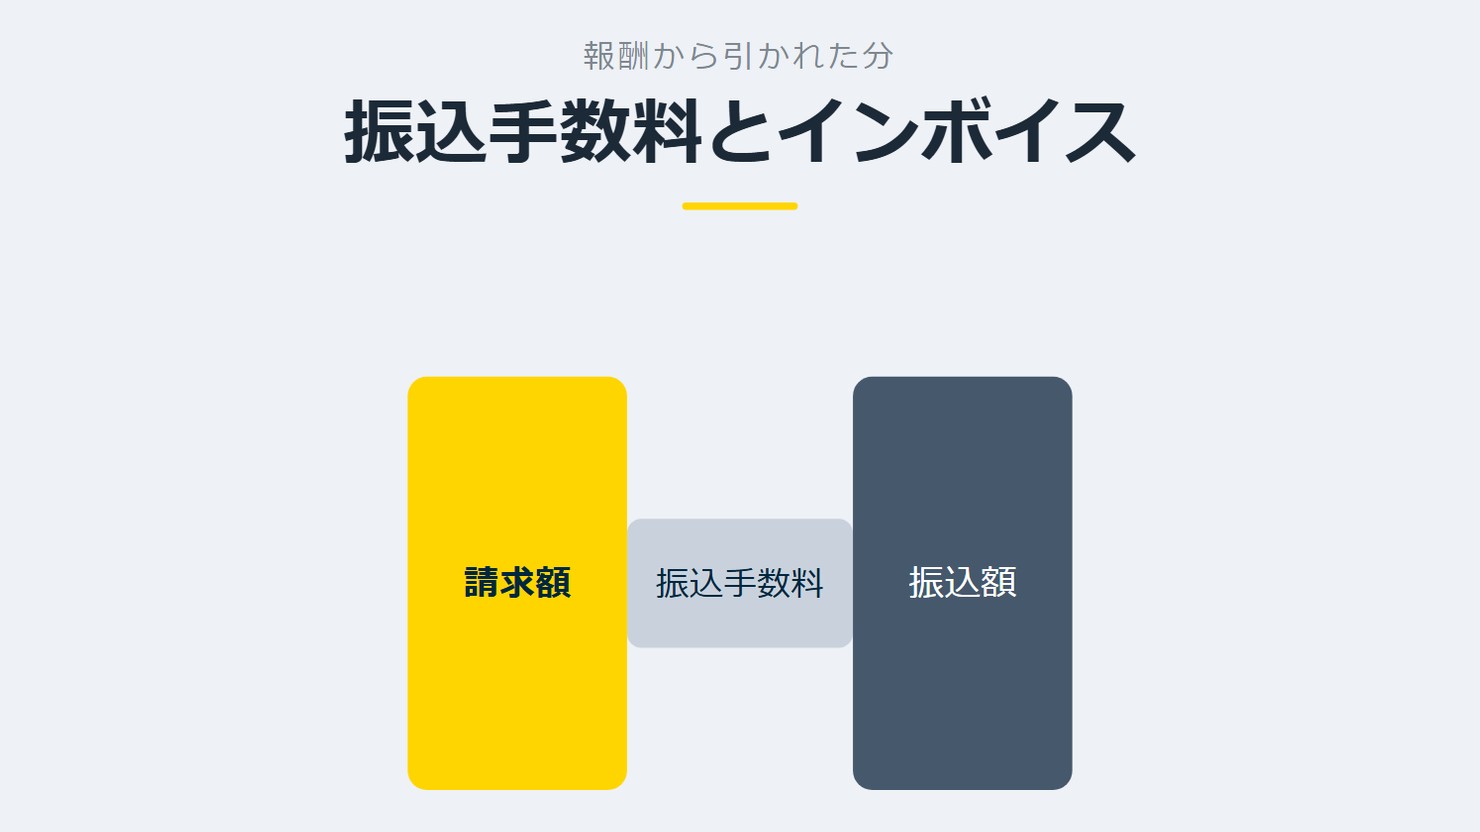
国税庁が示す例では、10,000円を請求し、振込手数料440円を差し引いた9,560円が振り込まれています。この場合、売上値引きの金額は440円なので、返還インボイスの交付は必要ありません1。パンフレットにも、500,000円の請求で440円を差し引いた499,560円が支払われる例が載っています2。
交付義務が免除される場合は、取引先から返還インボイスの交付を求められたとしても、交付する義務はありません3。
売上値引きのときの流れを、図1に示します。
出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(2026年5月)をもとに作成
3. 代金決済の対価として扱う場合の書類
支払方法の指定に係る便宜の対価として扱う場合
振込手数料相当額を、取引先から「代金決済上の役務提供(支払方法の指定に係る便宜)」を受けた対価とする扱いもあります。この場合、報酬の取引と振込手数料の取引は、それぞれ異なる課税資産の譲渡等になります1。
仕入税額控除を受けるには、取引先から交付を受けた適格請求書の保存が必要です1。売上値引きの扱いとは違い、書類を作って渡すのは自分ではなく、取引先から受け取る側になります。
仕入明細書を自分で作る方法
自分で仕入明細書等を作成し、取引先の確認を受けて仕入税額控除を行うこともできます1。
この2つの扱いは、いずれも取引先との書類のやり取りが発生します。次の章では、取引先が立替払をしたものとして扱う場合を見ていきます。
自分の報酬条件に合うリモート案件を見てみる →
4. 立替払として扱う場合の書類
取引先が立替払したものとして扱う場合
取引先(買手)が自分に代わって振込手数料を立替払したものとする扱いもあります。この場合、自分は、取引先が金融機関から受け取った振込手数料の適格請求書と、取引先が作成した立替金精算書等の交付を受けて、振込手数料に係る仕入税額控除を行います1。
この扱いを選ぶときは、取引先が請求金額から差し引く金額が、金融機関の振込手数料と同額であることが条件です1。
ATMでの振込みと帳簿のみの保存
取引先が金融機関のATMを使って振込手続を行った場合は、そのATM手数料が自動販売機特例の対象です。この場合、取引先が金融機関から受け取った適格請求書と、取引先が作成した立替金精算書等の保存は不要です1。
差し引かれた金額が振込手数料であることと、ATMでの振込みであることを確かめたうえで、一定の要件のもと、帳簿のみの保存により仕入税額控除を行えます1。
3つの扱いで自分が出すもの・残すものを、表2にまとめます。
| 扱い | 自分が出すもの・残すもの |
|---|---|
| 売上値引き | 返還インボイスです1。ただし1万円未満なら交付は不要です1。 |
| 代金決済上の役務提供の対価 | 取引先から交付を受けたインボイスです1。自分で仕入明細書等を作り、確認を受ける方法もあります1。 |
| 立替払 | 金融機関の振込手数料のインボイスと立替金精算書等です1。ATMでの振込みなら、保存は不要で帳簿のみです1。 |
扱いによって、残す書類の組み合わせが変わります。次の章では、経理処理と消費税の扱いを分けて考える場合を見ていきます。
5. 支払手数料の経理と消費税の扱い
経理処理を、支払手数料から売上げに係る対価の返還等に変える方法
振込手数料相当額を、支払手数料としての経理処理から、売上げに係る対価の返還等としての経理処理に変えることは問題ありません1。
経理は支払手数料のまま、消費税法上だけ売上値引きとして扱う方法
経理処理は支払手数料のままにして、消費税法上は売上げに係る対価の返還等として扱うこともできます。この場合も、適用税率に応じた区分のほか、帳簿に売上げに係る対価の返還等に係る事項を記載します1。
経理システム上で支払手数料のコードを別に用意するなど、通常の支払手数料と判別できるようにする対応が考えられます1。
2つの道を、図2に示します。
出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(2026年5月)をもとに作成
次の章では、簡易課税や2割特例を選んでいる場合の請求書等の扱いを見ていきます。
自分に合うリモート案件の条件を確かめる →
6. 簡易課税・2割特例と請求書の保存
簡易課税や2割特例・3割特例を選んでいる場合
簡易課税制度を選択している場合、または2割特例・3割特例を選択する場合は、課税売上高から課税仕入れ等に係る消費税額や納付する消費税額を計算します。この方法をとっている間は、仕入税額控除の要件としての適格請求書などの請求書等の保存は求められません2。
この計算方法をとっている間は、代金決済の対価や立替払として扱うときに仕入税額控除のために残す、取引先のインボイスや仕入明細書、立替金精算書などの保存は求められません2。
一般の方法で計算する場合の少額特例
一般の方法で消費税額を計算する場合でも、一定規模以下の事業者が行う1万円未満の課税仕入れは、帳簿のみの保存で仕入税額控除が認められる経過措置があります。少額特例と呼ばれています2。
少額特例の対象になるのは、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者です。対象になる期間は令和5年10月1日から令和11年9月30日までに行う課税仕入れで、税込1万円未満のものです2。
1万円未満かどうかの判定は、1つの商品ごとの金額ではなく、一回の取引にかかる課税仕入れの金額(税込み)で行います2。
計算の方法と、請求書等の保存の関係を、図3に示します。
出典:国税庁「インボイス制度の理解のために」(2026年4月)をもとに作成
次の章では、振込手数料を差し引かれる前に確かめておきたいことを、まとめて見ていきます。
7. 差し引かれる前に確かめる3つ
差し引かれる前に確かめておきたい3つ
差し引かれた振込手数料の扱いに迷わないために、事前に確かめておきたいことが3つあります。まず、取引先とどの扱いにするかです。振込手数料の扱いは、取引当事者間の契約関係等によって分かれます1。
次に、売上値引きとして扱う場合は、振込手数料相当額が1万円未満かどうかです。一般的には1万円未満になると考えられるので、その場合は返還インボイスの交付義務が免除されます1。免除される場合でも、交付した適格請求書の写しは保存します2。
最後に、自分の消費税の計算方法です。簡易課税制度を選択している場合、または2割特例・3割特例を選択する場合は、仕入税額控除の要件としての請求書等の保存は求められません2。
確かめる3つの表と図
3つの確かめることを、表3にまとめます。
| 確かめること | 内容 |
|---|---|
| 取引先との扱い | 売上値引き・代金決済の対価・立替払のどれにするかです1 |
| 金額と写しの保存 | 売上値引きなら1万円未満かを確かめます1。交付したインボイスの写しは保存します2。 |
| 消費税の計算方法 | 簡易課税・2割特例・3割特例を選んでいる場合は、請求書等の保存は求められません2 |
確かめる順番を、図4に示します。
出典:国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」「インボイス制度の理解のために」をもとに作成
差し引かれた振込手数料の扱いは、取引当事者間の契約関係等によって分かれます1。売上値引きとする場合は、原則として返還インボイスを交付しますが1、振込手数料相当額は一般的に1万円未満になると考えられるので、その場合は交付義務が免除されます1。
代金決済上の役務提供の対価とする場合は、取引先から交付を受けた適格請求書を残します1。自分で仕入明細書等を作成し、取引先の確認を受ける方法もあります1。簡易課税制度を選択している場合、または2割特例・3割特例を選択する場合は、仕入税額控除の要件としての請求書等の保存は求められません2。
振込手数料を売上値引きとして扱うなら、1万円未満の返還インボイスは交付しなくてよいとされています1。どの扱いにするかを取引先と確かめてから、請求書を出します。
8. よくある質問
取引先から返還インボイスを求められたら、交付する必要がありますか
振込手数料相当額を売上げに係る対価の返還等として処理し、1万円未満で交付義務が免除される場合は、交付を求められても交付する義務はありません3。
立替払として扱うとき、差し引かれる金額は振込手数料と違っていてもよいですか
立替払とする場合は、取引先が請求金額から差し引く金額が、金融機関の振込手数料と同額である必要があります1。
少額特例の1万円未満は、商品ごとの金額で判定しますか
1商品ごとの金額ではなく、一回の取引の課税仕入れに係る金額(税込み)で判定します2。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
報酬の受け取り方を確かめたら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問29 売手が負担する振込手数料相当額(2026年5月・2026年10月確認)
*2 国税庁「インボイス制度の理解のために」適格請求書発行事業者の義務(2026年4月・2026年10月確認)
*3 国税庁「多く寄せられるご質問」問⑧ 売手が負担する振込手数料相当額に係る適格返還請求書(2026年4月1日・2026年10月確認)