
フリーランスエンジニアの医療費控除|所得200万円未満は「5%」で計算する仕組みと明細書
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 医療費から差し引く額は原則10万円で、総所得金額等が200万円未満の年はその5パーセントになることと、控除額の上限が200万円であること
- 生計を一にする配偶者や親族の医療費も対象になることと、予防のためのビタミン剤は医療費に含まれないこと
- 確定申告書に医療費控除の明細書を添付して出すことと、セルフメディケーション税制とはどちらか一方しか選べないこと
年が明けて確定申告の準備を始めると、配偶者の通院や自分の歯の治療で、医療費の領収書が何枚にもなっていました。合計しても10万円には届かず、医療費控除はあきらめかけていました。医療費から差し引く額は、10万円と決まっているわけではありません。
▶ あわせて読みたい
・【フリーランスエンジニア】生命保険料控除の書き方と上限12万円の仕組み
・フリーランスエンジニアの修正申告と「更正の請求」の違い|確定申告の間違いを直す手順
・案件を始めた年の青色申告の申請はいつまでか|3つの期限と帳簿の残し方を解説
1. 医療費控除は、1年間に支払った医療費で受ける所得控除
医療費控除は、その年の1月1日から12月31日までに支払った医療費をもとに計算する所得控除です1。まず、誰のための医療費が対象になるのか、いつ支払った分が数えられるのかを確認します。
生計を一にする配偶者や親族の医療費も、まとめて対象
対象になるのは、自分自身のために支払った医療費だけではありません。生計を一にする配偶者やその他の親族のために支払った医療費も、まとめて医療費控除の対象です1。
同じ年に配偶者や親族の通院や治療の支払いが重なっていたときも、それぞれの領収書を合わせて数えます。自分の分だけでは10万円に届かなくても、配偶者や親族の医療費を合わせると届くことがあります。
未払いの医療費は、支払った年が対象
年をまたいで治療費を分割で支払ったときや、受診が年末で支払いが翌年になったときは、どちらの年の医療費として数えるのでしょうか。未払いの医療費は、現実に支払った年が医療費控除の対象です1。
受診した年ではなく、実際にお金を払った年で数えます。年をまたぐ支払いがあるときは、領収書に書かれた日付で、どの年の分かを確かめます。
対象になる医療費の要件は、誰のためか、いつ支払ったか
この内容を要件として整理すると、誰のために支払った医療費か、いつ支払ったか、支払いがまだ済んでいないときはどの年で数えるか、という3つに分かれます。次の表で、それぞれの条件を確認します。
| 要件 | 内容 |
|---|---|
| 誰のための医療費か | 自己、または自己と生計を一にする配偶者・その他の親族のために支払った医療費 |
| いつ支払ったか | その年の1月1日から12月31日までに支払った医療費 |
| 未払いのとき | 現実に支払った年が対象 |
2. 対象になる医療費と、ならない費用
次に、支払った費用そのものが対象になるかどうかを見ていきます。同じ通院や治療でも、対象になるものとならないものが分かれます。
診療や治療の対価は対象、健康診断の費用は原則として対象外
対象になるのは、医師や歯科医師による診療や治療の対価です2。歯の治療で通っていた分も、ここに含まれます。
健康診断の費用や、医師などへの謝礼金は、原則として含まれません2。
治療に必要な医薬品と、通院にかかる費用の線引き
医薬品も、治療や療養に必要なものが対象です2。風邪をひいたときの風邪薬は、ここに当たります。
ビタミン剤のように、病気の予防や健康増進のために使う医薬品は、対象に含まれません2。同じ医薬品でも、治療のためか、予防のためかで扱いが分かれます。
通院のための交通費も対象です。ただし、電車やバスなどの公共交通機関が利用できない場合を除き、タクシー代は含まれません2。自家用車で通院するときのガソリン代や駐車場の料金も、含まれません2。
費用の種類ごとの、対象になる例とならない例
診療や治療の対価、治療に必要な医薬品、通院のための交通費について、対象になる例とならない例を次の表にまとめました。資料が示す例の範囲で確認します。
| 費用の種類 | 対象になる例 | 対象にならない例 |
|---|---|---|
| 診療・治療 | 医師・歯科医師による診療や治療の対価 | 健康診断の費用、医師などへの謝礼金(原則として対象外) |
| 医薬品 | 治療や療養に必要な医薬品(風邪薬など) | 予防や健康増進のための医薬品(ビタミン剤など) |
| 通院の費用 | 電車やバスなどの交通費、公共交通機関が利用できないときのタクシー代 | 上記以外のタクシー代、自家用車のガソリン代・駐車場の料金 |
対象になる費用が分かったところで、次に確認するのは、実際に医療費控除として差し引かれる金額の計算のしかたです。
3. 控除額は「医療費-補てん額-10万円」、上限は200万円
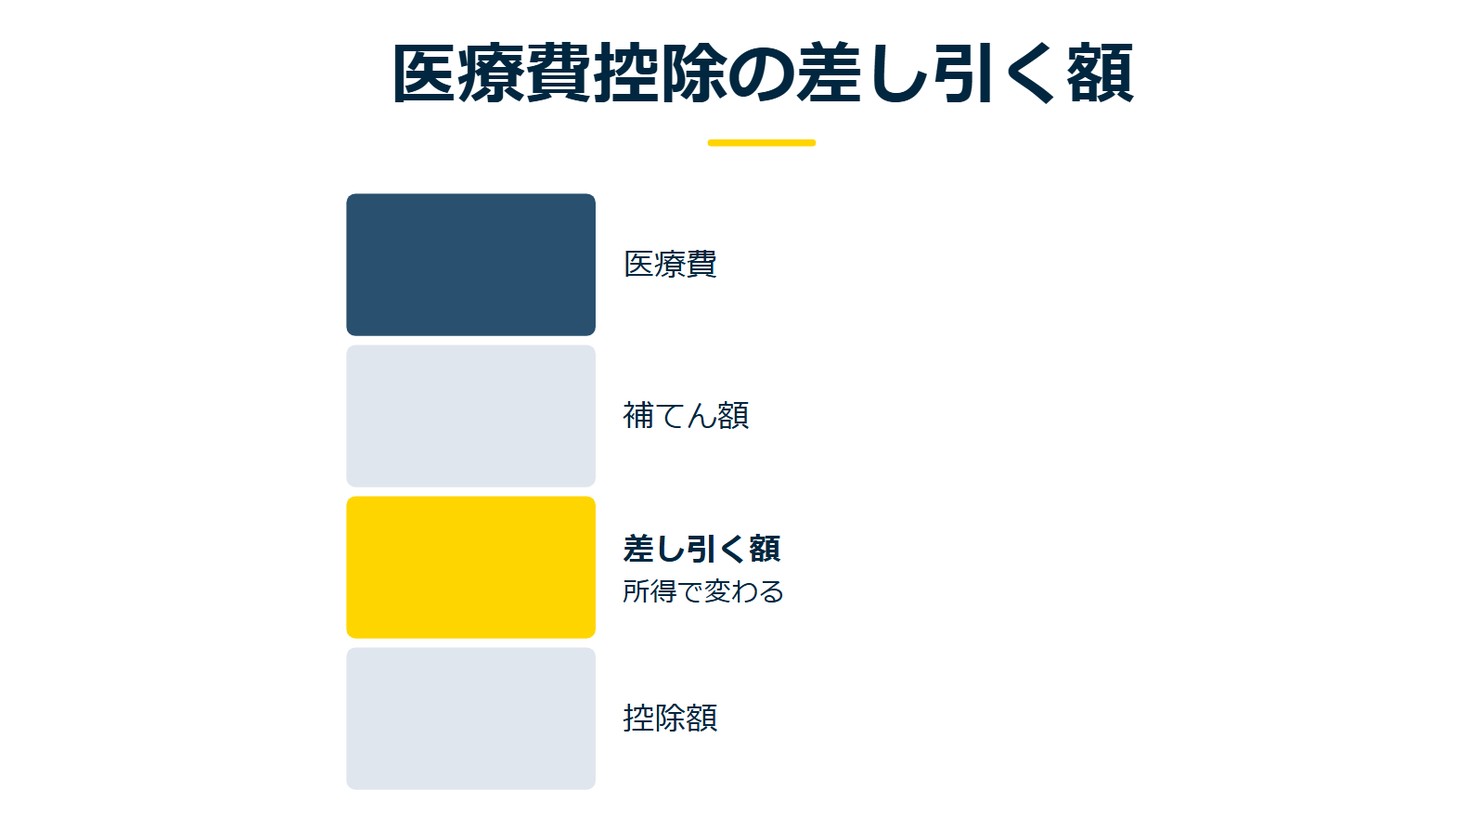
医療費控除の額は、支払った医療費の合計額そのものではありません。実際に支払った医療費の合計額から、保険金などで補てんされる金額を引き、そこからさらに10万円を引いた額で、上限は200万円です1。
補てんされる金額の例は、入院費給付金や高額療養費
保険金などで補てんされる金額には、生命保険契約などで支給される入院費給付金や、健康保険などで支給される高額療養費・家族療養費などがあります1。
ここで挙げたのは補てんされる金額の例で、それぞれの制度の中身はこの記事では扱いません。確定申告の書類を整理するときは、通院や治療の領収書と合わせて、こうした給付の金額が分かる書類もそろえておきます。
補てんされた金額を引く範囲は、そのもとになった医療費だけ
補てんされる金額を引くときには、範囲が決まっています。その給付の目的となった医療費の金額を限度として差し引くため、引ききれない金額が生じても、他の医療費からは差し引きません1。
たとえば、入院にかかった医療費を上回る給付を受け取ったとしても、その差額を歯の治療費など別の医療費から引くことはありません。
図の作成:Remogu編集部。控除額を求める計算式の関係を整理したもので、金額や割合を示すものではありません。
式に出てきた10万円は、誰にとっても同じ金額というわけではありません。では、この10万円が変わるのは、どのような人なのでしょうか。
自分の経験に近いリモート案件をチェックする →
4. 総所得金額等が200万円未満なら、差し引くのは総所得金額等の5パーセント
計算式で差し引く金額は、基本は10万円です。ただし、その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5パーセントの金額を引きます1。この基準に当てはまるかどうかは、その年の総所得金額等で決まります。
基準は、収入ではなく総所得金額等
ここで基準になる200万円は、収入の金額ではなく、総所得金額等の金額です1。
案件の報酬を事業所得として申告している場合、事業所得の金額は、総収入金額から必要経費を差し引いて計算します3。総収入金額に含まれるのは、事業から生ずる売上金額などです3。
総所得金額等に含まれる、事業所得を含む各所得の合計額
総所得金額等は、事業所得を含む各所得の合計額などを合計した金額です4。案件の報酬を事業所得として申告している場合は、その事業所得が総所得金額等に含まれ、200万円の基準を見るもとになります。
つまり、200万円と比べるのは、案件の報酬そのものではなく、必要経費を引いた事業所得を含む総所得金額等です。確定申告で所得を計算するときに、総所得金額等が200万円未満かどうかもあわせて確かめます。
出典:国税庁「医療費を支払ったとき(医療費控除)」をもとに作成
差し引く額がどちらになるかを確かめたら、次に必要になるのは、実際に医療費控除を受けるための手続きです。医療費の領収書をもとに、確定申告書へ添付する書類を準備します。
5. 確定申告書に添付する明細書
医療費の領収書は、そのまま税務署へ持っていくわけではありません。領収書をもとに「医療費控除の明細書」を作成し、確定申告書に添付して提出します1。ここから確認するのは、明細書の作り方、医療費通知を使うときの違い、提出後の領収書の扱いという3つです。
領収書をもとにした、医療費控除の明細書
医療費控除に関する事項を記載した確定申告書は、所轄の税務署に提出します1。その確定申告書に添付するのが、医療費の領収書から作る医療費控除の明細書です1。
医療費通知による、明細書の記載の簡略化
医療保険者から、医療費通知を受け取っていることがあります。医療費通知を確定申告書に添付すると、医療費控除の明細書の記載を簡略化できるしくみです1。
提示や提出を求められる場合に備えた、領収書の保管
明細書を提出したあと、領収書そのものはどう扱えばよいのでしょうか。確定申告期限等から5年を経過する日までの間、医療費の領収書(医療費通知を添付したものを除く)の提示または提出を求められる場合があります1。
求められたときにすぐ出せるよう、通院や治療のたびに受け取った領収書は、提出したあとも年ごとにまとめて残しておきます。
出典:国税庁「医療費を支払ったとき(医療費控除)」をもとに作成
医療費控除には、通常の医療費控除とどちらか一方を選ぶ特例もあります。
確定申告の準備と合わせて、自分に合う案件を見てみる →
6. セルフメディケーション税制との選択適用
ここからは、医療費控除の特例であるセルフメディケーション税制を見ます。
通常の医療費控除とは、どちらか一方だけの選択
セルフメディケーション税制は、医療費控除の特例で、通常の医療費控除との選択適用です5。
この特例を選ぶと、通常の医療費控除は併せて受けられないうえ、あとから選び直せません5。更正の請求や修正申告によっても、選択は変えられません5。
対象は、一定の取組を行っている人
セルフメディケーション税制を受けられるのは、その年分に健康の保持増進および疾病の予防への取組として、一定の取組(健康診査・予防接種など)を行っている人です5。
取組の有無を確かめたら、次に控除額の決まり方を見ます。
控除額は、購入費の合計額から12,000円を差し引いた金額
セルフメディケーション税制による控除額は、実際に支払った特定一般用医薬品等購入費の合計額(保険金などで補填される部分を除く)から、12,000円を差し引いた金額です5。
控除額の上限は、最高で88,000円です5。医療費控除とセルフメディケーション税制のどちらを選ぶかも含めて、申告書を出す前に確かめることがいくつかあります。
7. 申告の前に確かめる3つ
申告書を出す前に確かめることが、3つあります。1つ目は、支払った医療費が対象になる期間に入っているかどうかです。2つ目は、その年の総所得金額等が200万円未満かどうか、3つ目は、医療費控除とセルフメディケーション税制のどちらを選ぶかです。
確かめる3つの項目と内容
次の表で、確かめる項目と内容を整理します。
| 確かめること | 内容 |
|---|---|
| 支払った時期 | その年の1月1日から12月31日までに支払った医療費か |
| 総所得金額等 | 200万円未満かどうか(200万円未満なら、差し引く額は総所得金額等の5パーセント) |
| 制度の選択 | 医療費控除とセルフメディケーション税制のどちらにするか(選択適用) |
次に、確かめる順番を見ます。
確かめる順番
最初に確かめるのは、支払った医療費が、その年の1月1日から12月31日までに入っているかどうかです1。その年に支払っていない分は、その年の医療費控除では数えません1。
次に確かめるのは、その年の総所得金額等が200万円未満かどうかです。200万円未満の人は、差し引く額が10万円ではなく、総所得金額等の5パーセントの金額に変わります1。
最後に確かめるのは、医療費控除とセルフメディケーション税制のどちらを選ぶかです。この2つは選択適用のため、同時には受けられません5。支払った時期と所得の基準を確かめたうえで、どちらの制度で申告するかを決めます。
図の作成:Remogu編集部。申告前に確かめる3つの項目を順番に整理したもので、統計データではありません。
3つの確認がすんだら、申告書の作成に進められます。
確定申告の準備で医療費の領収書を合計しても10万円に届かないとき、医療費控除をあきらめる前に、確かめることがあります。冒頭で触れたとおり、医療費から差し引く額は、10万円と決まっているわけではありません。
その年の総所得金額等が200万円未満の人は、10万円ではなく、総所得金額等の5パーセントの金額を差し引きます1。
案件の報酬を事業所得として申告している場合は、報酬などの総収入金額から必要経費を引いた額が事業所得です3。この事業所得は、総所得金額等に含まれます4。
医療費から差し引く額は、10万円か、総所得金額等の5パーセントです。領収書を合計する前に、その年の総所得金額等が200万円未満かどうかを先に確かめます。申告の準備が進んだら、これからの案件の条件も、リモートの案件から探してみてください。
8. よくある質問
医療費が10万円に届かないと、医療費控除は受けられませんか
医療費の合計額が10万円に届かなくても、対象外とは限りません。その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5パーセントの金額を差し引きます1。
生計を一にする配偶者や親族の医療費もまとめて計算できますか
自分自身の医療費だけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も、まとめて医療費控除の対象になります1。
医療費控除とセルフメディケーション税制は両方使えますか
医療費控除とセルフメディケーション税制は、選択適用のため同時には受けられません。いったん選んだあとは、更正の請求や修正申告によっても選び直せません5。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
申告の準備が進んだら、これからの案件の条件も見てみてください。リモートの案件から探せます。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「医療費を支払ったとき(医療費控除)」(2026年4月・2026年10月確認)
*2 国税庁「医療費控除の対象となる医療費」(2026年4月・2026年10月確認)
*3 国税庁「事業所得の課税のしくみ(事業所得)」(2026年4月・2026年10月確認)
*4 国税庁「総所得金額等とは」(2026年1月・2026年10月確認)
*5 国税庁「セルフメディケーション税制」(2026年4月・2026年10月確認)