
案件の報酬から源泉徴収されるのはどんなときか|範囲の決まり方を解説
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 源泉徴収の対象になるかどうかは受け取る側の区分で変わることと、示されているのはあくまで代表的な例であること
- 原稿料や講演料、士業への報酬、芸能や契約金といった区分の具体例と、金額で線引きされる場合があること
- 支払う側が法人の場合や区分が明らかでない団体の場合の扱いと、名目ではなく実態で判断されることと、確かめる点
案件の報酬明細を受け取ったとき、金額から何かが差し引かれている場合と、そのまま支払われている場合があります。同じように案件を受けているのに扱いが違うと、何を基準に決まっているのか気になるところです。この記事では、国税庁が示す源泉徴収の対象の考え方を、受け取る側の視点で整理します。具体的な金額の算出や申告の手続きには触れず、対象になるかどうかの線引きだけに絞ります。
▶ あわせて読みたい
・案件の報酬を後から減らされたら?禁止されている行為と確かめ方
・【案件の前払い・着手金】着手の費用をめぐる決まりと注意点を解説
・案件の損失リスクは誰が負担する?決まりと備え方をわかりやすく解説
1. 受け取る側で変わる対象の範囲
支払う側と受け取る側で違う範囲の見え方
源泉徴収は、支払う側が報酬を渡す前に一定の金額を差し引き、国に納める仕組みです。案件を受ける側から見ると、明細のどこかにその処理が現れているかどうかで気づくことになり、なぜそうなっているのかは分かりにくいところです。
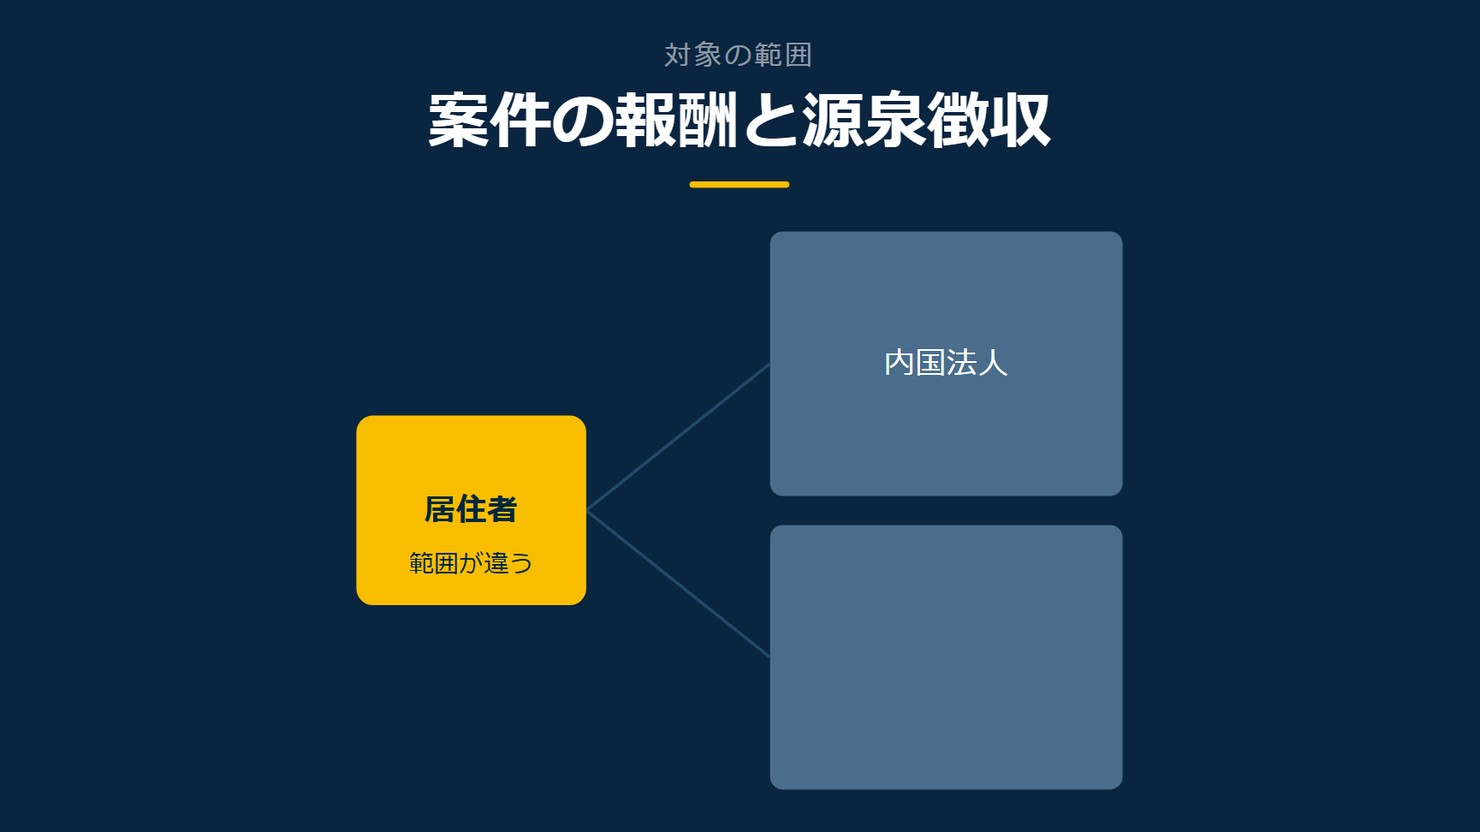
国税庁の案内によれば、支払を受ける者が居住者であるか内国法人であるかによって、源泉徴収が必要な報酬・料金等の範囲は異なります1。同じ内容の案件であっても、受け取る側の区分によって当てはめる基準が変わるということです。
フリーランスとして案件を受けているエンジニアは個人の居住者にあたる場合が中心ですが、法人化して契約している場合は内国法人としての扱いになります。自分がどちらの立場で契約しているかによって、確かめる先の情報も変わってきます。
自分がどちらに当たるかの確かめ方
居住者か内国法人かは、契約の主体が個人名か法人名かで見分けられます。個人名で契約し、確定申告を自分で行っている場合は、居住者としての扱いが基本になります。
内国法人として契約している場合は、代表者個人の話とは別に、法人として支払を受ける側の基準が適用されます。同じ案件内容でも、契約している名義によって整理の仕方が変わります。
この記事では、居住者として案件を受ける場合を中心に、内国法人として受け取る場合の違いにも触れながら、対象として挙げられている区分を順に見ていきます。
図の作成:Remogu編集部。案件の報酬が支払われる場面を整理したもので、統計データではありません
2. 示されているのは代表的なものという形
「代表的なもの」という言い方の意味
国税庁の案内には、源泉徴収の対象となる代表的なものは以下のとおりですという書き出しで、いくつかの区分が並んでいます1。注目したいのは、この「代表的なもの」という言葉の選び方です。
「代表的なもの」という表現は、並んでいる区分がすべてを網羅した一覧ではなく、よく当てはまる例として示されていることを意味します。案件の内容がその一覧のどれにもぴったり当てはまらないからといって、対象から外れると決めつけることはできません。
詳しい判断が必要な場合は、源泉徴収のあらましという資料を確認するよう案内されています1。この記事で扱うのは、その入り口となる代表的な区分の考え方までです。
判断するのは支払う側という前提
源泉徴収をするかどうかを実際に判断し、手続きを行うのは支払う側です。案件を受ける側が自分で金額を差し引く仕組みではありません。
受け取る側にできるのは、契約の内容や支払われ方を先に確かめておくことです。明細に何が書かれているか、契約時にどのような説明を受けたかを、案件ごとに残しておくと、後から見返せます。
次の章からは、代表的なものとして挙げられている区分を一つずつ見ていきます。自分が受けている案件の内容と照らし合わせながら読むと、位置づけを確かめられます。
3. 挙げられているのは限られた区分
原稿料や講演料などの区分
居住者に支払う場合の対象として、代表的なものにまず挙げられているのが、原稿料や講演料などです1。文章を書く仕事や、人前で話す仕事に対する報酬がここに含まれます。
エンジニアの案件の中にも、技術記事の執筆や、勉強会・セミナーでの登壇に対する報酬が発生することがあります。開発そのものの報酬とは別に、こうした原稿料・講演料にあたる支払いが混ざる案件もあります。
士業への報酬・料金という区分
弁護士、公認会計士、司法書士等の特定の資格を持つ人などに支払う報酬・料金も、代表的なものの一つに挙げられています1。特定の資格に基づく専門的な役務の対価という位置づけです。
エンジニアの案件は、この区分に直接あてはまるものではありません。ただし、案件の中で士業と連携する場面があると、支払う側の事務がどう分かれているかを知る手がかりになります。
区分ごとの代表例を一覧で見る
原稿・講演、士業への報酬に、次の章以降で扱う芸能・出演等の報酬と契約金を並べると、対象として挙げられている区分の全体像が見えてきます。それぞれ一覧にすると、次のとおりです。
| 区分 | 代表的な内容 |
|---|---|
| 原稿・講演など | 原稿料や講演料など1 |
| 士業への報酬・料金 | 弁護士、公認会計士、司法書士等の特定の資格を持つ人などに支払う報酬・料金1 |
| 芸能・出演等の報酬 | 映画、演劇その他芸能、テレビジョン放送等の出演等の報酬・料金、芸能プロダクションを営む個人に支払う報酬・料金1 |
| 契約金 | プロ野球選手の契約金など、役務の提供を約することにより一時に支払う契約金1 |
いずれも、特定の役務や資格、仕事の性質に結びついた具体的な区分です。次の章では、内容だけでなく金額によって扱いが変わる例を見ていきます。
4. 金額で線が引かれる例
懸賞の入選作品の賞金という区分
対象として挙げられている区分の中には、内容だけでなく金額によって扱いが変わるものもあります。懸賞に入選した作品等の作者に支払う賞金等が、その代表例です。
国税庁の案内では、懸賞に入選した作品等の作者に支払う賞金等について、一人に対して1回に支払う金額が50,000円以下であれば源泉徴収をしなくてもよいことになっています1。金額という具体的な基準が示されている数少ない例です。
ここで示されているのは、あくまでこの区分についての基準です。案件の報酬全体にそのまま当てはめられる目安ではありません。
区分ごとに違う金額の基準
対象となる区分ごとに、金額の基準があるものとないものが混在しています。原稿料や講演料、士業への報酬・料金といった区分には、この記事で扱う範囲では金額の基準は示されていません。
区分によって条件の立て方が違うということは、一つの区分で見た基準を、別の区分にそのまま当てはめられないということでもあります。案件の内容がどの区分に近いかを、まず区別して考える必要があります。
金額の基準がある区分・ない区分が混在している以上、支払う側がどの区分として扱っているかを、明細や契約の説明から確かめることが、受け取る側にできる確認の形になります。
案件ごとの契約条件を見比べながら、自分に合うリモート案件を見る →
5. 職種や契約金という切り口もある
芸能・出演等の報酬という区分
対象として挙げられている区分には、特定の職種や仕事の性質に結びついたものもあります。映画、演劇その他芸能、テレビジョン放送等の出演等の報酬・料金や、芸能プロダクションを営む個人に支払う報酬・料金が、その一つです1。
出演や芸能プロダクションの運営という、仕事の性質そのものに結びついた区分である点が、原稿料・講演料の区分とは違うところです。エンジニアの案件がこの区分に直接あてはまることはまれですが、契約の相手がどの立場で報酬を受け取っているかによって扱いが変わる可能性は残ります。
契約金という区分
もう一つの切り口が契約金です。プロ野球選手の契約金など、役務の提供を約することにより一時に支払う契約金が、代表的なものに挙げられています1。実際に働いた分の対価というより、これから役務を提供することを約束する時点で支払われるお金という性質を持ちます。
案件の着手金や一時金についても、支払われる目的や性質を確かめておくと、扱いの見通しが立てられます。これで、原稿・講演、士業への報酬、芸能・出演等の報酬、契約金という4つの区分が出そろいました。
図の作成:Remogu編集部。国税庁が代表的なものとして挙げている区分を整理したもので、統計データではありません
6. 法人が受け取る場合と、区分が分からない場合
内国法人が受け取る場合
前の章までは主に、居住者である個人が受け取る場合を扱いました。支払を受ける側が内国法人である場合は、対象となる範囲が別に示されています。
内国法人に支払う場合の対象は、馬主である法人に支払う競馬の賞金です1。個人の居住者に対する区分とは、対象となる場面自体が違うことが分かります。案件を法人として受けている場合、契約の相手が個人と法人のどちらを想定して支払っているかによって、当てはめる区分が変わってきます。
個人か法人かが明らかでない団体の場合
支払を受ける者が研究会、劇団などの団体で、個人か法人かが明らかでない場合の取り扱いも示されています1。個人でも法人でもない団体という、もう一つの状況が想定されていることになります。
エンジニアの案件でこの状況に当てはまる場面は限られますが、複数人で構成するチームやユニットとして案件を受けている場合は、契約上どの区分にあたるのかを、支払う側とあらかじめ確かめておく余地があります。
受け取る側ごとの違いを一覧で見る
居住者、内国法人、区分が明らかでない団体という三つの立場で、対象として示されている内容を一覧にしておきます。
| 受け取る側の状況 | 対象として示されている内容 |
|---|---|
| 内国法人 | 馬主である法人に支払う競馬の賞金1 |
| 個人か法人かが明らかでない団体(研究会・劇団など) | 個人か法人かが明らかでない場合の取り扱いが示されている1 |
受け取る側の立場によって当てはめる基準が変わることが、あらためて見えてきます。次の章では、名目ではなく実態で判断されるという、もう一つの軸を見ていきます。
図の作成:Remogu編集部。受け取る側の区分によって対象が異なる例を整理したもので、統計データではありません
7. 名目ではなく実態で決まることと、確かめる項目
名目ではなく実態による判断
挙げられている区分は、いずれも支払いの名目ではなく、その中身によって判断されます。国税庁の案内でも、この点がはっきり示されています。
謝礼、研究費、取材費、車代などの名目で支払われていても、その実態が報酬・料金等と同じであれば源泉徴収の対象になります1。呼び方を変えても、中身が同じであれば扱いは変わらないということです。
案件の報酬が「謝礼」「協力費」といった名目で支払われる場合も、実態が案件に対する対価であれば、この考え方が及ぶ可能性があります。名目だけを見て対象外と判断することはできません。
支払われ方の確かめ方
受け取る側にできることは、対象かどうかを自分で判断することではなく、支払われ方を先に確かめておくことだと考えられます。契約時の説明や、明細に記載されている項目を見比べる習慣が役に立ちます。
特に、謝礼や協力費といった名目で支払われる案件では、支払う側がどちらの扱いにしているかが分かりにくいことがあります。気になる場合は、契約時や支払い前に確かめておくと、後から確かめ直す手間が減ります。
確かめる項目を一覧で見る
確かめる項目を整理すると、次のようになります。契約や明細を見返すときの手がかりにしてください。
| 確かめる項目 | 見るポイント |
|---|---|
| 契約の名義 | 個人(居住者)として契約しているか、法人として契約しているか |
| 支払いの名目 | 原稿料・講演料・契約金など、対象として挙げられている区分に近いか |
| 明細の記載 | 源泉徴収にあたる処理が明細に記載されているか |
| 名目と実態 | 名目が何であれ、実態が報酬・料金と同じであれば対象になる1 |
図の作成:Remogu編集部。本文で扱った確認の観点を整理したもので、統計データではありません
支払われ方や区分の確認は、案件を続けるうえで欠かせない基礎知識ですが、それだけで働き方そのものが決まるわけではありません。Remoguは、案件の90%以上がフルリモート可能です。区分の確認を終えたら、自分の経験に合う案件がどれくらいあるか、実際に確かめてみる進め方もあります。
登録して、自分に合う条件のリモート案件を確かめる →
8. よくある質問
法人として契約する場合も同じ扱いですか
同じではありません。内国法人に支払う場合の対象は、馬主である法人に支払う競馬の賞金とされています1。個人の居住者に支払う報酬・料金等とは、別の区分で整理されています。
謝礼や協力費という名目なら対象外ですか
対象外とは限りません。謝礼、研究費、取材費、車代などの名目で支払われていても、実態が報酬・料金等と同じであれば源泉徴収の対象になります1。
賞金は50,000円以下なら源泉徴収されませんか
懸賞の入選者に支払う賞金等については、一人に対して1回に支払う金額が50,000円以下であれば、源泉徴収をしなくてもよいとされています1。この基準が示されているのは、その区分についてです。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
扱いが分かれば請求も落ち着きます。リモートの案件を見てみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 国税庁「源泉徴収が必要な報酬・料金等とは(タックスアンサー No.2792)」範囲の決まり方(2025年4月・2026年10月確認)