
給付付き税額控除とフリーランス|就業者負担軽減支援金の仕組みと対象の条件を整理
監修・編集責任者:牛尾 昭昌(株式会社LASSIC 執行役員)
📘 この記事でわかること
- 2026年8月5日の基本方針で決まった給付の形と、令和9年度の先行導入から令和11年度の本格導入までの時期
- 事業所得と業務に係る雑所得が一定額を超えると判定に含まれる仕組みと、判定の土台が収入でなく所得の金額である点
- 法律案がまだ国会に提出された段階であることと、公金受取口座の登録や確定申告など、いま手元で確かめられる点
確定申告の書類を整理していた夜、ニュースに「給付付き税額控除」と「就業者負担軽減支援金」の文字が流れました。フリーランスエンジニアの自分は、この制度に入っているのかと気になり、そのまま検索を始めた人もいるはずです。会社に属していないだけで、外れているのではないかという不安も浮かびます。先に結論を置くなら、対象かどうかは、申告した所得から決まります。
▶ あわせて読みたい
・赤字は損益通算できる?フリーランスエンジニアの事業所得と雑所得の違いと3年の繰越し
・案件の報酬が雑所得になるとき、保存が必要な書類は何か|注意点を解説
・【国民健康保険】子ども・子育て支援金の決まり方と上限|フリーランスエンジニアが確かめる3つ
1. 給付付き税額控除とは
基本方針が決めた給付の形
内閣官房によると、政府は「給付付き税額控除」の制度導入の基本方針を、令和8年(2026年)8月5日に閣議決定しました1。名前だけを見ると税金の控除の話に読めますが、基本方針が定めているのは、所得に応じて給付額をどう決めるかという設計です。
基本方針は、原則として所得に応じた給付額とし、勤労性の所得が一定の水準に達するまで給付額を逓増させ、その後は定額とするとしています2。所得が増えるほど給付額も増える区間が先にあり、一定の水準を越えたあとは給付額が変わらない区間が続く、という二段の形です。
この形を図にすると、水準に達する点が分かれ目だと読み取れます。ただし、その水準がいくらなのかは、図にも資料にも数字が書かれていません。数値を描かないのは、そのためです。
図の作成:Remogu編集部。内閣官房の資料2にある給付額の形を整理したもので、統計データではありません
本格導入の年度と、単身者も含む個人単位
同じ内閣官房のページによると、政府は令和11年度から「所得に連動したきめ細かな給付」を導入するとしています1。給付付き税額控除として本格的に動き出す年度は、令和11年度です。
基本方針は、この制度を「個人単位」とし、単身者も対象とするとしています2。世帯でまとめて見る仕組みではなく、一人ひとりの所得を見る設計であることは、一人で事業を営むフリーランスにとって読み違えたくない点です。
では、いま実際に何が決まっていて、何が決まっていないのでしょうか。
2. 決まったことと、これから決まること
閣議決定が3回続いた経過
制度の話は、3つの閣議決定が順に出ています。最初は令和8年8月5日の基本方針で、給付付き税額控除の制度導入の方針を定めました1。
次に、同年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました1。ニュースで見かける「就業者負担軽減支援金」は、この大綱に出てくる名前です。
そして令和8年10月9日に、政府は関連する法律案を閣議決定し、第222回国会に提出しました1。方針と大綱を経て、いまは法律の形に書き起こされ、国会に出された段階です。
日付ごとの決定内容
日付と中身を並べると、3つの決定の役割が分かれていることが見えます。基本方針は制度の考え方、大綱は支援金を含む導入の枠組み、法律案は国会に出された条文の案です。このうち、国会を通って法律になったものは、まだ1つもありません。表では、法律案が定める施行日も最後に並べています。施行日は法律案の内容であり、成立が前提です。
| 日付 | 決まったこと | 段階 |
|---|---|---|
| 2026年8月5日(令和8年) | 給付付き税額控除の制度導入の基本方針を閣議決定1 | 閣議決定 |
| 2026年9月15日(令和8年) | 飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱を閣議決定1 | 閣議決定 |
| 2026年10月9日(令和8年) | 関連する法律案を閣議決定し、第222回国会に提出1 | 国会に提出(成立前) |
| 令和9年4月1日 | 法律案の施行日3 | 法律案の内容(成立前) |
法律案の段階で止まっていること
法律案は、国会に提出された段階です。成立前なので、施行日の令和9年4月1日も、法律案の中で示された日付にとどまります3。審議の結果によって、内容が変わる可能性も残っています。
そのため、ニュースの見出しにある「始まる」「導入へ」の言葉は、ここまでの決定の流れを指しているものと受け取るのが正確です。自分の手続きや収入の計画を動かすのは、法律の成立と政令の公表を待ってからで遅くありません。
リモートで参画できる案件を見てみる →
3. フリーランスは対象になるのか
基本方針が示すフリーランスの扱い
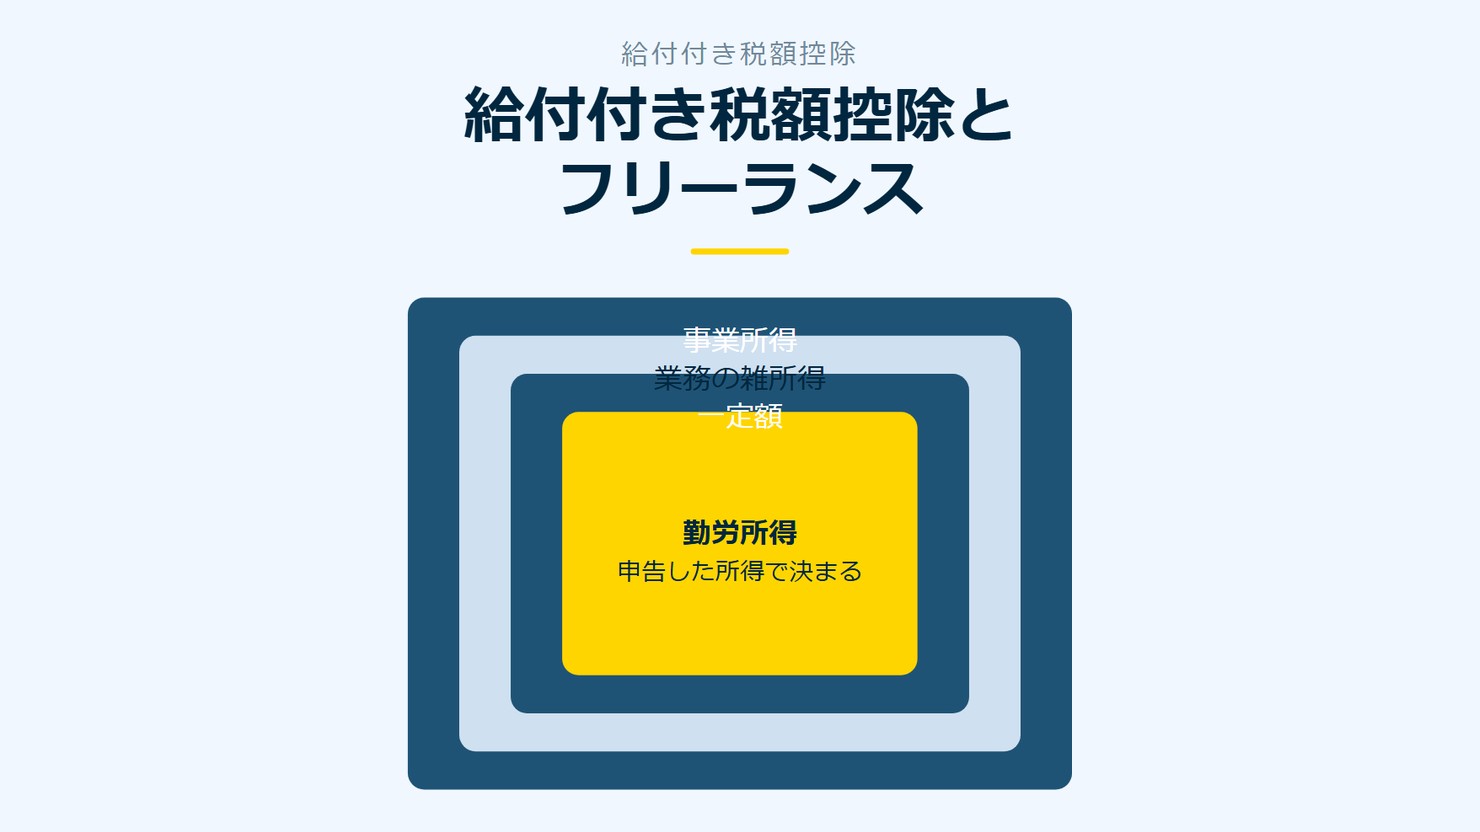
冒頭の不安に、資料はまず次のように答えています。基本方針は、対象となる勤労性の所得に業務に係る雑所得も含め、個人事業者、フリーランスも対象とするとしています2。会社に属していないことを理由に、最初から外す設計にはなっていません。
ただし、条件が付いています。基本方針は、事業所得と業務に係る雑所得は、就労とみなせるような一定額以上の場合に含めるとしています2。事業を営んでいれば自動的に含まれるのではなく、一定額以上かどうかが分かれ目です。
先に引いた「個人単位」も、ここで効いてきます2。一人で事業を営む人の判定は、その人自身の所得で行われます。
大綱と法律案での書き方
大綱は、事業所得・業務に係る雑所得は、就労とみなせる水準として定める額を超える場合に勤労所得として合計するとしています4。基本方針の「一定額以上」が、大綱では「定める額を超える場合」と書かれ、超えた分が勤労所得に足し合わされる形です。
法律案の概要も同じ向きです。勤労所得に、一定額を超える事業所得及び業務に係る雑所得の合計額を含めています3。3つの資料に共通するのは、事業所得と業務に係る雑所得が、一定額を超えたときに判定の材料へ入るという点です。
図の作成:Remogu編集部。基本方針・大綱・法律案の概要2を整理したもので、統計データではありません
その一定額がいくらなのかは、いま手元にある資料に書かれていません。そのため、「年に何万円以上なら含まれる」といった線引きは、まだ誰にも示せない段階です。
なお、リモートで案件に参画するエンジニアでも、事情は変わりません。Remogu(株式会社LASSIC運営)は、リモートワーク案件特化のエンジニアマッチングで、案件の90%以上がフルリモート可能です5。ただ、働く場所がどこであっても、制度が見るのは所得の種類と金額です。次の節では、その時期の側から整理します。
4. 令和9年度の先行導入と令和11年度の本格導入
令和9年度に先行して導入される給付
内閣官房によると、政府は令和9年4月1日から2年間、軽減税率の対象となっている飲食料品に係る消費税率を1%とするとしています1。この引下げは、本格導入までの経過措置です。
あわせて、飲食料品に係る消費税1%相当分の範囲内で、「所得に連動したきめ細かな給付」を令和9年度に先行導入するとしています1。つまり、令和9年度の給付は、飲食料品に係る消費税1%相当分の範囲内で行う、先行の形です。
法律案の概要では、令和9年4月1日から令和11年3月31日までの間、飲食料品に係る消費税率を0.78%(地方消費税と合わせて1%)とするとしています3。地方消費税と合わせた1%を、国の消費税の側の数字で表すと0.78%になる、という関係です。
時期ごとの中身
時期は2つに分かれます。令和9年度は、飲食料品の消費税率の引下げと、所得に連動した給付の先行導入が並ぶ期間です。令和11年度からは、本格的な給付付き税額控除に移ります。この2つを混ぜると、何がいつの話かが分からなくなります。表では、時期ごとに資料が示している中身だけを並べました。いずれも法律案や大綱の段階の内容で、成立前です。
| 時期 | 中身 |
|---|---|
| 令和9年4月1日から2年間 | 軽減税率の対象となっている飲食料品に係る消費税率を1%とする経過措置1 |
| 令和9年度 | 飲食料品に係る消費税1%相当分の範囲内で、所得に連動したきめ細かな給付を先行導入1 |
| 令和9年4月1日から令和11年3月31日 | 法律案の概要では、飲食料品に係る消費税率を0.78%(地方消費税と合わせて1%)とする3 |
| 令和11年度から | 所得に連動したきめ細かな給付を導入1 |
本格導入の第一歩と位置づけられた支援金
大綱は、就業者負担軽減支援金の制度を、本格的な「給付付き税額控除」を導入する第一歩と位置づけています4。支援金は給付付き税額控除そのものではなく、そこへ向かう途中の制度という位置づけです。
法律案の概要によると、就業者負担軽減支援金は、所得などの要件に該当する人に毎年1回支給するとしています3。その要件の中身が、判定の話の中心です。
では、その判定は何を見て行われるのでしょうか。
5. 判定の土台は所得の金額
税務の現場で管理されている情報
基本方針は、現行の税務行政で、事業所得などについて利用可能な形で管理している情報は、収入の金額ではなく所得の金額であることに留意するとしています2。給付の判定に使える数字として、まず所得の金額が意識されている、という読み方ができます。
法律案の概要も、勤労所得に、一定額を超える事業所得及び業務に係る雑所得の合計額を含めています3。事業所得と業務に係る雑所得は、どちらも同じ扱いで勤労所得に加わる形です。
ここから先は、資料の記述を並べたうえでの書き手の整理です。確定申告で出した所得の金額が、判定に使われる数字の出どころになります。申告の中身がそのまま、制度との接点になるわけです。
支援額を決める材料
支援額は、前年所得額や19歳未満の居住扶養親族数(令和9・10年度は16歳未満の扶養親族数)などに応じて政令で定めるとされています3。額の具体的な数字は、法律案の概要には書かれていません。政令が示されるまでは、いくらになるかを読み取れる段階ではありません。
図の作成:Remogu編集部。基本方針と法律案の概要を整理したもので、統計データではありません
前年の所得が材料になるため、制度が動き出す前の申告が、あとの判定に響く構造です。
リモートで参画できる案件を見てみる →
6. 公金受取口座と支給の手続き
公金受取口座の登録者への扱い
法律案の概要によると、公金受取口座の登録者には、市区町村長の職権による支給認定を可能とするとしています3。口座を登録している人について、市区町村長が自ら認定を行える形が用意される、という内容です。
ただし、登録すれば自動で受け取れるとは書かれていません。可能とするのは職権による支給認定であり、所得などの要件は別に定められます。口座の登録は、手続きの入口の一つにすぎません。
法律案が定める支給の枠組み
就業者負担軽減支援金は、所得などの要件に該当する人に毎年1回支給するとされています3。支援額は前年所得額などに応じて政令で定め3、法律案の施行日は令和9年4月1日です3。表では、手続きの前に確かめておく項目と、法律案が示している内容を対応させました。
| 確かめること | 法律案の内容 |
|---|---|
| 公金受取口座の登録 | 登録者には、市区町村長の職権による支給認定を可能とする3 |
| 支給の頻度 | 所得などの要件に該当する人に毎年1回支給する3 |
| 支援額の決まり方 | 前年所得額や19歳未満の居住扶養親族数(令和9・10年度は16歳未満の扶養親族数)などに応じて政令で定める3 |
| 法律案の施行日 | 令和9年4月1日3 |
申請の窓口や書類といった手続きの細部は、この資料には書かれていません。細部は、政令や自治体の案内が示された時点で、あらためて確かめることになります。
では、細部が決まる前に、いま手元でできることは何でしょうか。
7. いま確かめておくこと
所得の区分と申告の中身
一つ目は、自分の所得が事業所得なのか、業務に係る雑所得なのかを確かめることです。基本方針は、どちらも就労とみなせるような一定額以上の場合に含めるとしており2、区分が分からないと、制度との関係も読み取れません。
二つ目は、確定申告で所得を正しく出すことです。判定の土台は収入ではなく所得の金額であり2、支援額は前年所得額などに応じて定められます3。申告の数字が、そのまま制度との接点になります。
口座の登録状況と法律の動き
三つ目は、公金受取口座を登録しているかどうかを見ておくことです。登録者には市区町村長の職権による支給認定を可能とする内容が法律案にあるため3、登録状況は手続きの入口に関わります。
四つ目は、政令と法律の成立を追うことです。法律案は第222回国会に提出された段階で1、成立した制度ではありません。額や一定額の水準も、これから示されます。
図の作成:Remogu編集部。基本方針と法律案の概要を整理したもので、統計データではありません
冒頭の問いに戻って
確定申告の書類を前に、「自分は入っているのだろうか」と手が止まった夜の問いに、資料から言えるのは次の道筋です。対象かどうかは、申告した所得から決まります。基本方針はフリーランスも対象とするとしており2、一定額の水準や支援額は、これから定められます。
会社に属さない働き方であることと、制度の外に置かれることは、同じではありません。決まっていない部分が多い今は、申告した所得の中身を整え、情報を追い続ける時期です。自分の経験に合うリモート案件の条件も、Remoguに登録して確かめてみてください。
8. よくある質問
フリーランスも給付付き税額控除の対象ですか
基本方針は、対象となる勤労性の所得に業務に係る雑所得も含め、個人事業者、フリーランスも対象とするとしています2。ただし、事業所得と業務に係る雑所得は、就労とみなせるような一定額以上の場合に含めるとしています2。一定額の具体的な金額は、この資料には書かれていません。
いつから始まりますか
内閣官房によると、所得に連動した給付は令和9年度に先行導入し1、令和11年度から導入するとされています1。法律案の施行日は令和9年4月1日です3。ただし、法律案は国会に提出された段階で、成立したものではありません。
飲食料品の消費税が1%になると、フリーランスの請求書の消費税も変わりますか
1%になるのは、軽減税率の対象となっている飲食料品に係る消費税率です1。法律案の概要も、引下げの対象を飲食料品に係る消費税率としています3。役務の提供に係る税率を変える記載は、この資料には書かれていません。
リモートワーク案件をお探しの方へ
Remoguは、株式会社LASSICが運営するITエンジニア・デザイナー専門のリモートワーク案件紹介サービスです。フルリモート・ハイブリッドの案件から、スキルに合うものを探せます。
制度が固まるまでの間も、所得の記録と口座の登録を整えておけば落ち着いて備えられます。働き方に合うリモートの案件から探してみてください。
会員登録無料 / 案件閲覧・相談は無料
※公開中の案件数は時期によって変わります。記事中の案件の傾向は執筆時点のものです。
出典・参考情報
*1 内閣官房「「飲食料品に係る消費税率の引下げ」及び「給付付き税額控除」について」(2026年10月9日・2026年10月確認)
*2 政府「「給付付き税額控除」の制度導入の基本方針」(2026年8月5日・2026年10月確認)
*3 内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」(2026年10月・2026年10月確認)
*4 政府「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」(2026年9月15日・2026年10月確認)
*5 Remogu(株式会社LASSIC運営)公開情報:扱う案件の90%以上がフルリモート可能